Backpackerlar için 2026’nın en iyi seyahat kartları
Seyahat ederken, özellikle uzun süreliyse, banka ücretleri bütçeni sessizce eritebilir. Geleneksel bir kart uluslararası bir ATM çekimi için 5 € ya da daha fazla alabilir; yabancı para birimiyle yapılan ödemelerde ise döviz kuruna %2–3 ya da daha fazla bir fark eklenebilir.
İyi haber şu ki bu maliyetlerin büyük bölümünden kaçınmak mümkün. Aşağıda bir seyahat kartında nelere bakman gerektiğini, en yaygın ücretlerden nasıl kaçınacağını ve şu anda backpacker seyahati ve uzun soluklu seyahat için en faydalı bulduğum hesapları anlatıyorum.
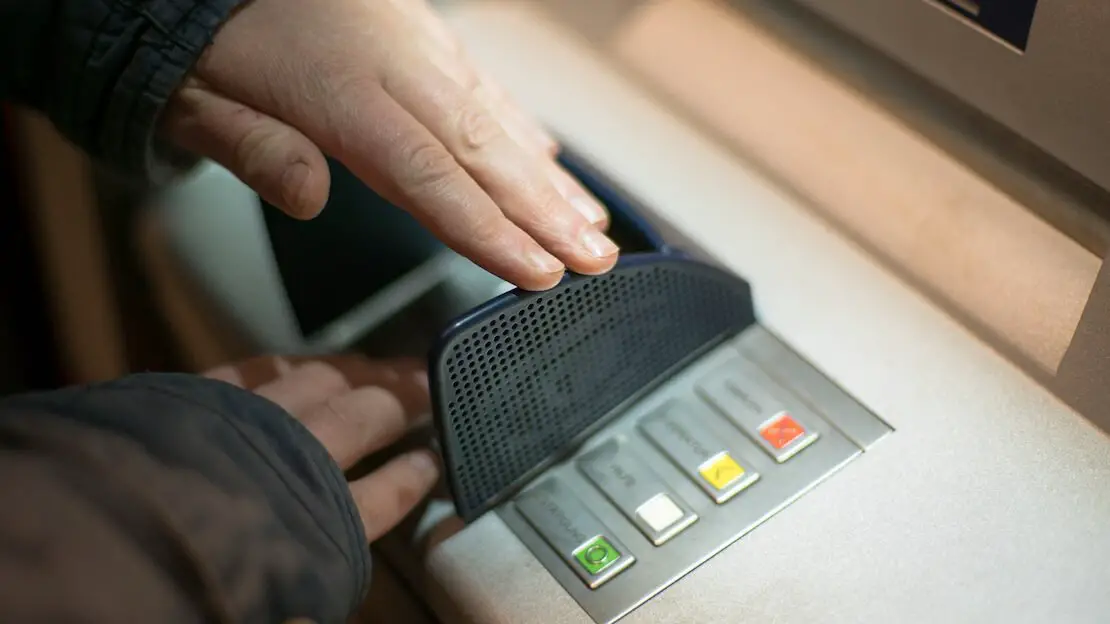
Para çekerken tuş takımını elinle kapatmayı unutma!
Bir seyahat kartında nelere bakmalı
Bana göre dikkat edilmesi gereken üç ana maliyet var:
Sabit ve hesap yönetim ücretleri: aylık ya da yıllık ücretler, kart çıkarma, transferler, bakiye yükleme ve diğer tüm düzenli maliyetler.
ATM çekim ücretleri: birçok geleneksel banka ülkende ucuz ya da ücretsiz çekim sunuyor ama yurt dışında pahalıya geliyor.
Döviz ücretleri: hem çekimlerde hem de başka bir para biriminde yapılan kart ödemelerinde alınabiliyor. Döviz kurunun içine gizlenebildikleri için sabit bir ATM ücretine kıyasla genellikle daha az belli oluyorlar.
Birkaç önemli ipucu
Senden ücret kesebilecek tek kurum kendi bankan değil. Yerel ATM işletmecisi kendi ücretini ekleyebilir ve kart sağlayıcın buna karışamaz. ATM ücretlerinin kaçınılmaz olduğu ülkelerde, daha büyük bir tutarı daha seyrek çekmek etkisini azaltabilir.
Bir ülkeye varmadan önce internette araştırma yapmaya da değer. “Thailand ATM no fee” ya da “Mexico ATM no fee” gibi bir şey ara. Forumlarda ve seyahat bloglarında, hangi bankaların şu anda yabancı kartlarla daha ucuz çekim yapmaya izin verdiğine dair genellikle güncel bilgiler bulunuyor.
En önemlisi, bir ATM ya da kart terminali işlemi euroya ya da kendi ülkenin para birimine çevirmeyi teklif ederse, dönüşümü reddet ve yerel para birimiyle öde. Buna Dinamik Para Birimi Dönüşümü (Dynamic Currency Conversion) deniyor ve sunulan kur genellikle iyi bir seyahat kartının uyguladığı kurdan çok daha kötü oluyor.
Aynı ilke internette de geçerli: bir web sitesi sana yerel para birimiyle ödemek ya da fiyatı siteye euroya çevirtmek arasında seçim sunuyorsa, ben normalde orijinal para birimini seçip dönüşümü kart sağlayıcıma bırakıyorum.
Backpackerlar için 2026’nın en iyi seyahat kartları
Gezginler için şu anda en ilginç bulduğum hesaplar ve kartlar şunlar:
Biraz tasarruf manyağıyım ve seyahat için hangi hesapların en mantıklı olduğunu anlamak amacıyla ücret tarifelerini okumaya fazlasıyla zaman harcadım. Hedef basit: sabit maliyetleri düşük tutmak, kur farklarından kaçınmak ve yurt dışında servet ödemeden nakit çekmek.
Önemli: bulunabilirlik ve ücretler yaşadığın ülkeye göre değişir ve zamanla değişebilir. Aşağıdaki rakamlar esas olarak İtalya ve Avrupa Ekonomik Alanı (AEA) sakinlerine sunulan planlarla ilgili. Hesap açmadan önce sağlayıcının güncel koşullarını mutlaka kontrol et.
Ve asla tek kartla seyahat etme. En iyi hesap bile kart çalındığında, bloke olduğunda, hasar gördüğünde ya da ATM tarafından yutulduğunda işe yaramaz.
Hızlı karşılaştırma
| Hesap | Aylık ücret | ATM’den para çekme | Yabancı para birimiyle harcama | En uygun kullanım | Bağlantı |
|---|---|---|---|---|---|
| Trade Republic | 0 € | 100 €’dan itibaren ücretsiz; 100 €’nun altında 1 € | Trade Republic’ten ek döviz ücreti yok | Basit, düşük maliyetli seyahat kartı | Hesap aç |
| Revolut Standard | 0 € | Ayda 200 €’ya ve 5 çekime kadar ücretsiz; sonrasında %2 (en az 1 €) | Hafta içi ayda 1.000 €’ya kadar ücretsiz döviz işlemi; limit aşılırsa %1 ve hafta sonu için %1 ücret | Genel amaçlı seyahat kullanımı | Hesap aç |
| Wise | 0 € | Ayda 250 €’ya kadar ücretsiz; limit aşılırsa %2,69 | Orta piyasa kuru artı şeffaf bir dönüşüm ücreti, para birimine bağlı olarak yaklaşık %0,2’den başlıyor | Çok para birimli bakiyeler ve transferler | Hesap aç |
| N26 Standard / Go | 0 € / 9,90 € | Standard: euro bölgesinde 3 ücretsiz çekim, euro bölgesi dışında %1,7. Go: yurt dışında ücretsiz çekim | Kartla ödemelerde yabancı işlem ücreti yok | Geleneksel bir banka hesabı isteyen gezginler; Go ayrıca seyahat avantajları da içeriyor | Hesap aç |
| Curve Pay | 0 € | Ücretsiz plan çekim başına %2 ya da 2 € alıyor, hangisi daha yüksekse | Ayda 250 €’ya kadar ücretsiz; sonrasında %2,99. Ücretsiz planda hafta sonu ücreti uygulanıyor | Mevcut birkaç kartı tek bir cüzdanda birleştirmek | Curve’ü edin |
Trade Republic hesap incelemesi

grj0l4ps kodunu girerek iki yatırım yaptıktan sonra 10 € değerinde hisse kazanabilirsin
Trade Republic bir yatırım aracı kurumu olarak başladı ama şimdi İtalya’nın da aralarında bulunduğu birkaç Avrupa ülkesinde vadesiz hesap ve Visa banka kartı da sunuyor.
Seyahat için koşullar son derece basit: aylık abonelik ücreti yok, Trade Republic kart ödemelerine döviz ücreti eklemiyor ve 100 € ve üzeri ATM çekimleri ücretsiz. 100 €’nun altındaki çekimlerin maliyeti 1 €.
Ayrıca uygun kart harcamalarında %1 Saveback özelliği var. Para, seçtiğin bir tasarruf planına yatırılıyor ve Saveback ayda 15 € ile sınırlı. Hak kazanmak için tasarruf planları üzerinden ayda en az 50 € yatırım yapman gerekiyor.
Çoğu gezgin için bu, en basit seçeneklerden biri çünkü küçük bir aylık ATM limitini takip etmek zorunda kalmıyorsun. Başlıca kısıt bulunabilirlik: Trade Republic her yerde sunulmuyor.
Trade Republic bir bakışta:
- Aylık hesap ücreti yok.
- Visa banka kartı.
- Kart ödemelerinde Trade Republic’ten ek döviz ücreti yok.
- 100 € ve üzeri ATM çekimleri ücretsiz; 100 €’nun altında 1 € ücret.
- Uygun harcamalarda %1 Saveback, tasarruf planı şartına ve aylık sınıra tabi.
- Düşünülecek çok az ücreti olan basit bir kart isteyen gezginlere en uygun.
Revolut hesap incelemesi
Revolut İtalya’da beş bireysel plan sunuyor: Standard, Plus, Premium, Metal ve Ultra.
Revolut Standard‘ın aylık ücreti yok. Hafta içi ayda 1.000 €’ya kadar ek bir adil kullanım ücreti ödemeden döviz bozdurabilirsin. Bu limitin üzerinde Revolut %1 alıyor. Standard kullanıcıları ayrıca hafta sonu yapılan döviz işlemlerinde %1 ücret ödüyor.
ATM çekimleri kayan aylık dönemde 200 €’ya ve en fazla beş çekime kadar ücretsiz. Limitlerden biri aşıldığında ücret çekilen tutarın %2’si, en az 1 €. ATM işletmecisinin yine de kendi ücretini alabileceğini unutma.
Revolut Plus ayda 3,99 €. Seyahatle ilgili başlıca iyileştirme, aylık 3.000 €’luk daha yüksek bir döviz limiti ve %0,5’e düşen hafta sonu döviz ücreti. ATM limiti ayda 200 € olarak kalıyor, bu yüzden bana göre gezginler için hâlâ en az ilginç plan bu.
Revolut Premium ayda 9,99 €. Döviz işlemlerinde aylık adil kullanım limiti ya da hafta sonu ek ücreti yok, ücretsiz ATM çekimleri ise ayda 400 €’ya çıkıyor.
Premium ayrıca uygun seyahatler için seyahat sigortası da içeriyor. Ancak mevcut poliçenin koşulları ve istisnaları var, ayrıca Premium ve Metal genellikle 30 güne kadar olan seyahatleri kapsıyor. Uzun soluklu backpacker seyahati için yine de daha uzun yolculuklar için tasarlanmış ayrı bir seyahat sigortasını tercih ederim.
Revolut Metal ayda 15,99 € ve ücretsiz ATM limitini ayda 800 €’ya çıkarıyor. Ayrıca ek seyahat ve abonelik avantajları da içeriyor. Bu ekstraların ücrete değip değmediği tamamen onları ne kadar kullandığına bağlı.
Revolut Ultra ayda 55 € ve ATM limitini ayda 2.000 €’ya çıkarıyor. Birçok ek avantajla geliyor ama ortalama bir backpacker için aylık maliyeti haklı çıkarmak zor.
Anlaşılması faydalı bir nokta: Revolut bir para biriminin hesap bakiyesi olarak desteklenmediğini söylediğinde, bu kartı o para biriminde kullanamayacağın anlamına gelmek zorunda değil. Birçok durumda yine de ödeme yapabiliyor ya da para çekebiliyorsun ve Revolut işlemi otomatik olarak dönüştürüyor.
Revolut bir bakışta:
- Standard: ayda 0 €; Plus: 3,99 €; Premium: 9,99 €; Metal: 15,99 €; Ultra: 55 €.
- Standard döviz limiti: hafta içi ayda 1.000 €; Plus: 3.000 €; Premium, Metal ve Ultra: adil kullanım limiti yok.
- Hafta sonu döviz ücreti: Standard’da %1, Plus’ta %0,5, Premium, Metal ve Ultra’da yok.
- Ücretsiz ATM limiti: Standard/Plus 200 €, Premium 400 €, Metal 800 €, Ultra 2.000 €.
- Premium, Metal ve Ultra seyahat sigortası içeriyor ama koşullar ve azami seyahat süreleri geçerli.
- Esnek bir uygulama, birden fazla para birimi ve güçlü bir ücretsiz plan isteyen gezginlere en uygun.
Wise hesap incelemesi
Wise, eski adıyla TransferWise, farklı para birimlerinde düzenli olarak para tutuyor, alıyor ya da transfer ediyorsan özellikle faydalı.
Aylık hesap ücreti yok ve 40’tan fazla para birimini tutup yönetebiliyorsun. Para birimi dönüşümü orta piyasa kuru artı, ilgili para birimlerine göre değişen şeffaf bir ücretle yapılıyor. Wise şu anda dönüşüm ücretlerinin yaklaşık %0,2’den başladığını duyuruyor.
Fiziksel banka kartı İtalya sakinleri için 7 €, dijital kart ise ücretsiz. Wise hesabında zaten bulunan bir para biriminde ödeme yaparsan dönüşüm ücreti yok. O para birimine sahip değilsen Wise, mevcut bakiyelerinden birinden otomatik olarak dönüştürüyor ve ilgili dönüşüm ücretini uyguluyor.
ATM çekimlerinde İtalya sakinleri şu anda ayda 250 €’ya kadar Wise çekim ücreti ödemiyor. Bu limitin üzerinde Wise, limiti aşan tutardan %2,69 alıyor. Her zamanki gibi ATM’nin kendisi ayrıca bir ücret ekleyebilir.
Wise, ülkeler arasında para transfer eden ya da farklı para birimlerinde ödeme alan kişiler için özellikle faydalı. Salt seyahat harcamaları için ihtiyacına göre Revolut, N26 ya da Trade Republic daha basit olabilir, ama Wise en şeffaf seçeneklerden biri olmaya devam ediyor.
Bir transfer ya da dönüşüm yapmadan önce kesin ücreti görmek için Wise’ın maliyet hesaplayıcısını kullanabilirsin. Büyük uluslararası transferlerde Atlantic Money de karşılaştırmaya değer olabilir.
Wise bir bakışta:
- Aylık hesap ücreti yok.
- İtalya’da fiziksel kart için tek seferlik 7 € maliyet; dijital kart ücretsiz.
- 40’tan fazla para birimini tut ve yönet.
- Orta piyasa kuruyla artı şeffaf bir ücretle para birimi dönüşümü, para birimine bağlı olarak yaklaşık %0,2’den başlıyor.
- Ayda 250 €’ya kadar ATM çekimi Wise çekim ücreti olmadan; limit aşılırsa %2,69.
- Sık sık birden fazla para birimi tutan, alan ya da transfer eden gezginlere en uygun.
N26 hesap incelemesi
N26 tamamen çevrimiçi başka bir banka. İtalya’da başlıca bireysel planlar Standard, Smart, Go ve Metal.
N26 Standard‘ın aylık ücreti yok ve ücretsiz bir sanal Mastercard içeriyor. Fiziksel kart tek seferlik bir ücretle sipariş edilebilir. Hesap, euro bölgesinde ayda üç ücretsiz ATM çekimi içeriyor.
Gezginler için en güçlü özellik, N26’nın başka bir para biriminde yapılan kart ödemelerine yabancı işlem ücreti eklememesi. Ancak Standard ve Smart, euro bölgesi dışındaki ATM çekimlerinden %1,7 alıyor.
N26 Smart ayda 4,90 € ve esas olarak bütçe ve hesap yönetimi özellikleri ekliyor. Seyahat açısından ek maliyetin özellikle cazip olduğunu düşünmüyorum.
N26 Go, daha önce N26 You olarak biliniyordu, ayda 9,90 €. Gezginler için gerçekten ilginç hâle gelen plan bu: euro bölgesi dışındaki ATM çekimleri ücretsiz, kart ödemelerinde yabancı işlem ücreti yok ve Allianz Assistance’tan seyahat sigortası dahil. N26 ayrıca şu anda AEA, Birleşik Krallık ve İsviçre dışında yapılan uygun kart ödemelerinde %1 nakit iade sunuyor.
N26 Metal ayda 16,90 € ve Go ile aynı temel seyahat avantajlarını, artı ek sigorta ve premium avantajlar içeriyor.
Yılda birkaç kez seyahat ediyorsan ve aksi takdirde ayrı bir seyahat sigortası alacaksan, N26 Go mantıklı olabilir. Ancak uzun soluklu seyahatlerde, dahil olan poliçenin her güzergâh için uygun olduğunu varsaymak yerine sigorta koşullarını yine de dikkatle kontrol ederim.
N26 bir bakışta:
- Standard: ayda 0 €; Smart: 4,90 €; Go: 9,90 €; Metal: 16,90 €.
- Plana bakılmaksızın kart ödemelerinde yabancı işlem ücreti yok.
- Standard, euro bölgesinde ayda üç ücretsiz ATM çekimi içeriyor.
- Standard ve Smart, euro bölgesi dışındaki ATM çekimlerinden %1,7 alıyor.
- Go ve Metal, euro bölgesi dışında ücretsiz ATM çekimi ve seyahat sigortası içeriyor.
- Düzgün bir banka hesabı ve Go ile hepsi bir arada ücretli bir seyahat paketi isteyen gezginlere en uygun.
Curve incelemesi

Curve, bu yazıdaki diğer ürünlerden farklı. Temelde birkaç mevcut Visa ya da Mastercard kartını bağlayıp tek bir Curve kartıyla kullanmana izin veren bir cüzdan.
Uygulamada hangi alttaki kartın borçlandırılacağını seçiyorsun ve Curve ödemeyi o kart üzerinden işliyor. Birkaç hesabın varsa ve tüm kartlarını yanında taşımak istemiyorsan bu kullanışlı olabilir.
Curve, alttaki kartı borçlandırmadan önce para birimi dönüşümünü de kendisi yapabiliyor; bu, o kart normalde pahalı bir döviz farkı uyguluyorsa işe yarayabilir.
Mevcut planlar Curve Pay, Curve Pay X, Curve Pay Pro ve Curve Pay Pro+.
Curve Pay ücretsiz. Ayda 250 €’ya kadar ücretsiz yabancı para birimi harcaması içeriyor. Bunun üzerinde Curve %2,99 alıyor. Ücretsiz plandaki ATM çekimleri %2 ya da 2 €, hangisi daha yüksekse, ayrıca ek bir hafta sonu döviz ücreti uygulanıyor.
Curve Pay X ayda 5,99 € ve ücretsiz yabancı harcama limitini önemli ölçüde artırırken ayda 300 €’ya kadar ücretsiz yurt dışı ATM çekimi de içeriyor.
Curve Pay Pro ayda 9,99 € ve yurt dışı ATM limitini 500 €’ya çıkarıyor, Curve Pay Pro+ ise ayda 17,99 € ve limiti 1.000 €’ya çıkarıyor. Ücretli planlar ayrıca daha uzun Go Back in Time süreleri gibi özellikler, üst kademelerde de nakit iade avantajları ekliyor.
Curve eskiden en sevdiğim seyahat önerilerinden biriydi ama ücretsiz plan bugün çok daha az cazip. Şimdi onu en iyi bağımsız seyahat çözümü olarak değil, öncelikle kartları birleştirmek için faydalı bir cüzdan olarak görüyorum.
Curve bir bakışta:
- Curve Pay: ücretsiz; Pay X: ayda 5,99 €; Pay Pro: ayda 9,99 €; Pay Pro+: ayda 17,99 €.
- Ücretsiz plan, ayda 250 €’ya kadar ücretsiz yabancı para birimi harcaması içeriyor.
- Ücretsiz plandaki ATM çekimleri %2 ya da 2 €, hangisi daha yüksekse.
- Ücretli planlar yabancı harcama ve ATM limitlerini artırıyor.
- Mevcut birden fazla kartı tek bir cüzdanda birleştirmene izin veriyor.
- Ana banka hesabını değiştirmek yerine birkaç kartı tek bir uygulamadan yönetmek isteyen gezginlere en uygun.
Hangi seyahat kartı seçilmeli
Tek bir mükemmel seyahat kartı yok. Ne sıklıkla nakit çektiğine, yabancı para birimlerinde ne kadar harcadığına, aylık ücret ödemek isteyip istemediğine ve ülkende hangi hesapların bulunduğuna bağlı.
Şahsen şunlara odaklanırdım:
- Sabit maliyetleri sıfırda tutmak istiyorsan: Trade Republic gezginler için son derece basit, Revolut ve Wise ise mükemmel yedek kartlar. İki farklı hesap kullanmak, tek karta güvenmekten çok daha fazla esneklik sağlıyor.
- Sık seyahat ediyorsan ve aylık ücret sorun değilse: N26 Go ücretsiz yurt dışı ATM çekimlerini seyahat sigortası ve diğer seyahat avantajlarıyla birleştirdiği için ilginç. Revolut Premium ya da Metal de ek özelliklerini kullanıyorsan mantıklı olabilir.
- Düzenli olarak birkaç para birimiyle ya da uluslararası transferlerle uğraşıyorsan: Wise sahip olunabilecek en faydalı hesaplardan biri olmaya devam ediyor.
- Zaten birkaç kartın varsa ve bunları birleştirmek istiyorsan: Curve hâlâ faydalı olabilir, ama ücretsiz planı öncelikle ATM çekimleri için seçmezdim.
Ne seçersen seç, mümkünse farklı ağlardan ya da farklı kuruluşlardan en az iki kartla seyahat etmeni ve onları ayrı yerlerde saklamanı şiddetle tavsiye ederim. Kartlar en kötü anda çalınabilir, bloke olabilir, manyetiği silinebilir ya da ATM tarafından yutulabilir.
Ben de her zaman yanımda biraz acil durum nakdi taşırım. Euro birçok ülkede kolayca bozdurulabiliyor, ABD doları ise döviz bürolarında çoğu zaman daha da yaygın kabul görüyor.
Aklına takılan bir soru varsa ya da listeye eklenmeye değer başka bir seyahat hesabı biliyorsan, bir yorum bırakmaktan çekinme.
Not: Bu yazıyı faydalı bulduysan, bu sayfadaki ortaklık bağlantılarından biri üzerinden hesap açmayı düşünebilirsin. Sana hiçbir ek maliyeti olmadan siteyi desteklemiş olursun. Teşekkürler!
Bağış, pizza ve sanal biralar için 🙂
Yazıyı beğendin mi? Pinterest’e kaydet!