Bedste rejsekort til backpackere i 2026
Når du rejser, især i lange perioder, kan bankgebyrer i det stille æde af dit budget. Et traditionelt kort kan opkræve 5 € eller mere for en hævning i en udenlandsk hæveautomat, mens betalinger i fremmed valuta kan medføre et tillæg på valutakursen på 2–3 % eller mere.
Den gode nyhed er, at disse omkostninger i vid udstrækning kan undgås. Nedenfor forklarer jeg, hvad du skal kigge efter i et rejsekort, hvordan du undgår de mest almindelige gebyrer, og hvilke konti jeg for tiden anser for de mest nyttige til backpacking og længere rejser.
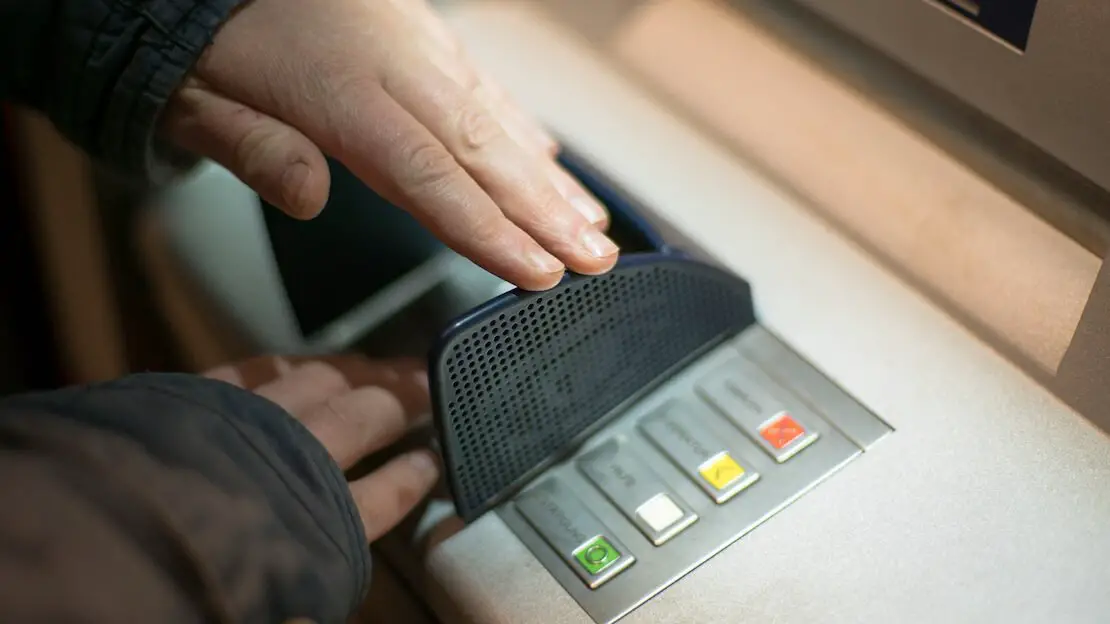
Husk at dække tastaturet til med hånden, når du hæver kontanter!
Hvad du skal kigge efter i et rejsekort
Som jeg ser det, er der tre hovedomkostninger, du skal være opmærksom på:
Faste gebyrer og gebyrer for kontoadministration: månedlige eller årlige gebyrer, oprettelse af kort, overførsler, indbetalinger og alle andre tilbagevendende omkostninger.
Gebyrer for hævning i hæveautomat: mange traditionelle banker tilbyder billige eller gratis hævninger i hjemlandet, men bliver dyre i udlandet.
Valutagebyrer: de kan opkræves både ved hævninger og ved kortbetalinger i en anden valuta. De er ofte mindre synlige end et fast gebyr for hæveautomater, fordi de kan være skjult i valutakursen.
Et par vigtige tips
Det er ikke kun din egen bank, der kan tage penge fra dig. Operatøren af den lokale hæveautomat kan lægge sit eget gebyr oveni, som din kortudbyder ikke har indflydelse på. I lande, hvor gebyrer for hæveautomater er uundgåelige, kan det mindske effekten at hæve et større beløb sjældnere.
Det er også en god idé at søge online, inden du ankommer til et land. Prøv for eksempel »Thailand ATM no fee« eller »Mexico ATM no fee«. Fora og rejseblogs har ofte opdaterede oplysninger om, hvilke banker der for tiden tillader billigere hævninger med udenlandske kort.
Det vigtigste af alt: Hvis en hæveautomat eller en kortterminal tilbyder at omregne transaktionen til euro eller din hjemlige valuta, så afvis omregningen og betal i lokal valuta. Det hedder Dynamic Currency Conversion, og den kurs, der tilbydes, er som regel meget dårligere end den kurs, et godt rejsekort anvender.
Det samme princip gælder online: hvis en hjemmeside giver dig valget mellem at betale i lokal valuta eller lade hjemmesiden omregne prisen til euro, vælger jeg normalt den oprindelige valuta og lader min kortudbyder stå for omregningen.
Bedste rejsekort til backpackere i 2026
Det er de konti og kort, jeg for tiden anser for de mest interessante for rejsende:
Jeg er lidt af en sparefanatiker og har brugt alt for meget tid på at læse gebyroversigter for at finde ud af, hvilke konti der giver mest mening, når man rejser. Målet er enkelt: hold de faste omkostninger lave, undgå tillæg på valutakursen og hæv kontanter i udlandet uden at betale en formue.
Vigtigt: tilgængelighed og gebyrer afhænger af dit bopælsland og kan ændre sig over tid. Tallene nedenfor refererer hovedsageligt til abonnementer, der er tilgængelige for personer bosat i Italien og EØS. Tjek altid udbyderens aktuelle vilkår, før du opretter en konto.
Og rejs aldrig med kun ét kort. Selv den bedste konto er ubrugelig, hvis kortet bliver stjålet, spærret, beskadiget eller slugt af en hæveautomat.
Hurtig sammenligning
| Konto | Månedligt gebyr | Hævninger i hæveautomat | Forbrug i fremmed valuta | Bedst til | Link |
|---|---|---|---|---|---|
| Trade Republic | 0 € | Gratis fra 100 €; 1 € under 100 € | Intet yderligere valutagebyr fra Trade Republic | Et enkelt og billigt rejsekort | Opret konto |
| Revolut Standard | 0 € | Op til 200 € om måneden og 5 hævninger gratis; derefter 2 % (minimum 1 €) | Gratis veksling på hverdage op til 1.000 € om måneden; 1 % over grænsen og 1 % weekendgebyr | Alsidig brug på rejser | Opret konto |
| Wise | 0 € | Op til 250 € om måneden gratis; 2,69 % over det tilladte beløb | Mellemkursen plus et gennemsigtigt omregningsgebyr på omkring 0,2 % og opefter afhængigt af valutaen | Saldi i flere valutaer og overførsler | Opret konto |
| N26 Standard / Go | 0 € / 9,90 € | Standard: 3 gratis hævninger i eurozonen, 1,7 % uden for eurozonen. Go: gratis hævninger i udlandet | Intet gebyr for udenlandske transaktioner ved kortbetalinger | Rejsende, der vil have en traditionel bankkonto; Go indeholder også rejsefordele | Opret konto |
| Curve Pay | 0 € | Den gratis plan opkræver 2 % eller 2 € pr. hævning, alt efter hvad der er højest | Op til 250 € om måneden uden gebyr; derefter 2,99 %. Weekendgebyr gælder på den gratis plan | Samling af flere eksisterende kort i én wallet | Hent Curve |
Anmeldelse af Trade Republic-kontoen

Du kan få aktier for 10 € efter to investeringer, hvis du indtaster koden: grj0l4ps
Trade Republic startede som investeringsmægler, men tilbyder nu også en bankkonto og et Visa-debetkort i flere europæiske lande, blandt andet Italien.
Når man rejser, er vilkårene ekstremt enkle: der er intet månedligt abonnementsgebyr, Trade Republic lægger ikke noget valutagebyr oveni kortbetalinger, og hævninger på 100 € eller mere er gratis. Hævninger under 100 € koster 1 €.
Der er også en Saveback-funktion på 1 % på berettiget kortforbrug. Pengene investeres i en opsparingsplan efter eget valg, og Saveback er begrænset til 15 € om måneden. For at kvalificere dig skal du investere mindst 50 € om måneden via opsparingsplaner.
For de fleste rejsende er det en af de enkleste muligheder, fordi du ikke behøver at holde styr på en lille månedlig hæveramme. Den største begrænsning er tilgængeligheden: Trade Republic tilbydes ikke overalt.
Trade Republic i korte træk:
- Intet månedligt kontogebyr.
- Visa-debetkort.
- Intet yderligere valutagebyr fra Trade Republic på kortbetalinger.
- Gratis hævninger på 100 € eller mere; 1 € i gebyr under 100 €.
- 1 % Saveback på berettiget forbrug med forbehold for kravet om opsparingsplan og det månedlige loft.
- Bedst egnet til rejsende, der vil have et enkelt kort med meget få gebyrer at tænke på.
Anmeldelse af Revolut-kontoen
Revolut tilbyder fem personlige abonnementer i Italien: Standard, Plus, Premium, Metal og Ultra.
Revolut Standard har ikke noget månedligt gebyr. Du kan veksle op til 1.000 € om måneden på hverdage uden yderligere fair-use-gebyr. Over den grænse opkræver Revolut 1 %. Standard-brugere betaler også et gebyr på 1 % for valutaveksling i weekenden.
Hævninger i hæveautomat er gratis op til 200 € pr. rullende måned og højst fem hævninger. Når en af grænserne overskrides, er gebyret 2 % af det hævede beløb med et minimumsgebyr på 1 €. Husk, at hæveautomatens operatør stadig kan opkræve sit eget gebyr.
Revolut Plus koster 3,99 € om måneden. Den vigtigste forbedring i forhold til rejser er en højere månedlig vekslingsramme på 3.000 € og et lavere weekendgebyr på 0,5 % for veksling. Rammen for hæveautomater er fortsat 200 € om måneden, så for mig er det stadig det mindst interessante abonnement for rejsende.
Revolut Premium koster 9,99 € om måneden. Valutaveksling har ingen månedlig fair-use-grænse eller weekendtillæg, mens gratis hævninger i hæveautomat stiger til 400 € om måneden.
Premium indeholder også rejseforsikring til berettigede rejser. Den nuværende police har dog vilkår og undtagelser, og Premium og Metal dækker generelt rejser på op til 30 dage. Til længere backpackerrejser foretrækker jeg stadig en separat rejseforsikring, der er lavet til længere rejser.
Revolut Metal koster 15,99 € om måneden og hæver den gebyrfri ramme for hæveautomater til 800 € om måneden. Det indeholder også yderligere rejse- og abonnementsfordele. Om de ekstra fordele står mål med gebyret, afhænger helt af, hvor meget du bruger dem.
Revolut Ultra koster 55 € om måneden og hæver rammen for hæveautomater til 2.000 € om måneden. Der følger mange yderligere fordele med, men for den gennemsnitlige backpacker er det svært at retfærdiggøre den månedlige pris.
En nyttig ting at forstå: når Revolut siger, at en valuta ikke understøttes som kontosaldo, betyder det ikke nødvendigvis, at du ikke kan bruge kortet i den valuta. I mange tilfælde kan du stadig betale eller hæve, og Revolut omregner transaktionen automatisk.
Revolut i korte træk:
- Standard: 0 €/måned; Plus: 3,99 €; Premium: 9,99 €; Metal: 15,99 €; Ultra: 55 €.
- Vekslingsramme på Standard: 1.000 €/måned på hverdage; Plus: 3.000 €; Premium, Metal og Ultra: ingen fair-use-grænse.
- Weekendgebyr for veksling: 1 % på Standard, 0,5 % på Plus, ingen på Premium, Metal og Ultra.
- Gebyrfri ramme for hæveautomater: 200 € Standard/Plus, 400 € Premium, 800 € Metal, 2.000 € Ultra.
- Premium, Metal og Ultra indeholder rejseforsikring, men der gælder vilkår og maksimale rejselængder.
- Bedst egnet til rejsende, der vil have en fleksibel app, flere valutaer og en stærk gratis plan.
Anmeldelse af Wise-kontoen
Wise, tidligere TransferWise, er særlig nyttig, hvis du jævnligt har, modtager eller overfører penge i forskellige valutaer.
Der er intet månedligt kontogebyr, og du kan have og administrere mere end 40 valutaer. Valutaomregning sker til mellemkursen plus et gennemsigtigt gebyr, der varierer afhængigt af de valutaer, det drejer sig om. Wise reklamerer i øjeblikket med omregningsgebyrer fra omkring 0,2 %.
Det fysiske debetkort koster 7 € for personer bosat i Italien, mens det digitale kort er gratis. Hvis du betaler i en valuta, du allerede har på din Wise-konto, er der intet omregningsgebyr. Hvis du ikke har den valuta, omregner Wise automatisk fra en af dine tilgængelige saldi og anvender det relevante omregningsgebyr.
Ved hævninger i hæveautomat får personer bosat i Italien for tiden op til 250 € om måneden uden et hævegebyr fra Wise. Over den ramme opkræver Wise 2,69 % af beløbet, der overstiger grænsen. Som altid kan selve hæveautomaten lægge et separat gebyr oveni.
Wise er især nyttig for folk, der flytter penge mellem lande eller får løn i forskellige valutaer. Til rent rejseforbrug kan Revolut, N26 eller Trade Republic være enklere afhængigt af dine behov, men Wise er stadig en af de mest gennemsigtige muligheder.
Du kan bruge Wises omkostningsberegner til at se det præcise gebyr, før du foretager en overførsel eller omregning. Til store internationale overførsler kan det også være værd at sammenligne med Atlantic Money.
Wise i korte træk:
- Intet månedligt kontogebyr.
- Engangsbeløb på 7 € for det fysiske kort i Italien; det digitale kort er gratis.
- Hold og administrer mere end 40 valutaer.
- Valutaomregning til mellemkursen plus et gennemsigtigt gebyr fra omkring 0,2 % og opefter afhængigt af valutaen.
- Op til 250 € om måneden i hævninger uden et hævegebyr fra Wise; 2,69 % over rammen.
- Bedst egnet til rejsende, der ofte har, modtager eller overfører flere valutaer.
Anmeldelse af N26-kontoen
N26 er en anden bank, der udelukkende er online. I Italien er de vigtigste personlige abonnementer Standard, Smart, Go og Metal.
N26 Standard har ikke noget månedligt gebyr og indeholder et gratis virtuelt Mastercard. Et fysisk kort kan bestilles mod et engangsgebyr. Kontoen indeholder tre gratis hævninger i hæveautomat om måneden i eurozonen.
Den stærkeste egenskab for rejsende er, at N26 ikke lægger et gebyr for udenlandske transaktioner oveni kortbetalinger i en anden valuta. Standard og Smart opkræver dog 1,7 % på hævninger i hæveautomat uden for eurozonen.
N26 Smart koster 4,90 € om måneden og tilføjer hovedsageligt funktioner til budgettering og kontoadministration. Set ud fra et rejseperspektiv synes jeg ikke, at den ekstra pris er særlig overbevisende.
N26 Go, tidligere kendt som N26 You, koster 9,90 € om måneden. Det er det abonnement, der bliver rigtig interessant for rejsende: hævninger i hæveautomat uden for eurozonen er gratis, kortbetalinger har intet gebyr for udenlandske transaktioner, og rejseforsikring fra Allianz Assistance er inkluderet. N26 tilbyder for tiden også 1 % cashback på berettigede kortbetalinger uden for EØS, Storbritannien og Schweiz.
N26 Metal koster 16,90 € om måneden og indeholder de samme centrale rejsefordele som Go plus yderligere forsikring og premiumfordele.
Hvis du rejser flere gange om året og ellers ville købe en separat rejseforsikring, kan N26 Go give mening. Til længere rejser vil jeg dog stadig tjekke forsikringsvilkårene omhyggeligt i stedet for at gå ud fra, at den inkluderede police passer til alle rejseplaner.
N26 i korte træk:
- Standard: 0 €/måned; Smart: 4,90 €; Go: 9,90 €; Metal: 16,90 €.
- Intet gebyr for udenlandske transaktioner ved kortbetalinger, uanset abonnement.
- Standard indeholder tre gratis hævninger om måneden i hæveautomat i eurozonen.
- Standard og Smart opkræver 1,7 % for hævninger i hæveautomat uden for eurozonen.
- Go og Metal indeholder gratis hævninger i hæveautomat uden for eurozonen og rejseforsikring.
- Bedst egnet til rejsende, der vil have en rigtig bankkonto og, med Go, en samlet betalt rejsepakke.
Anmeldelse af Curve

Curve adskiller sig fra de andre produkter i denne artikel. Det er i bund og grund en wallet, hvor du kan koble flere eksisterende Visa- eller Mastercard-kort og bruge dem via ét enkelt Curve-kort.
Du vælger i appen, hvilket underliggende kort du vil trække pengene fra, og Curve gennemfører betalingen via det kort. Det kan være praktisk, hvis du har flere konti og ikke vil have alle dine kort med dig.
Curve kan også stå for valutaomregningen, før det underliggende kort belastes, hvilket kan hjælpe, hvis det kort normalt lægger et dyrt tillæg på valutakursen.
De nuværende abonnementer er Curve Pay, Curve Pay X, Curve Pay Pro og Curve Pay Pro+.
Curve Pay er gratis. Det indeholder op til 250 € om måneden i gebyrfrit forbrug i fremmed valuta. Over det opkræver Curve 2,99 %. Hævninger i hæveautomat på den gratis plan koster 2 % eller 2 €, alt efter hvad der er højest, og der gælder desuden et weekendgebyr for valutaveksling.
Curve Pay X koster 5,99 € om måneden og hæver rammen for gebyrfrit forbrug i udlandet betydeligt, samtidig med at det indeholder op til 300 € om måneden i gebyrfrie hævninger i udenlandske hæveautomater.
Curve Pay Pro koster 9,99 € om måneden og hæver rammen for hævninger i udenlandske hæveautomater til 500 €, mens Curve Pay Pro+ koster 17,99 € om måneden og hæver den til 1.000 €. De betalte abonnementer tilføjer også funktioner som længere Go Back in Time-vinduer og, på de højere niveauer, cashback-fordele.
Curve plejede at være en af mine yndlingsanbefalinger til rejser, men den gratis plan er meget mindre attraktiv i dag. Nu ser jeg det primært som en nyttig wallet til at samle kort frem for den bedste selvstændige rejseløsning.
Curve i korte træk:
- Curve Pay: gratis; Pay X: 5,99 €/måned; Pay Pro: 9,99 €/måned; Pay Pro+: 17,99 €/måned.
- Den gratis plan indeholder op til 250 €/måned i gebyrfrit forbrug i fremmed valuta.
- Hævninger i hæveautomat på den gratis plan koster 2 % eller 2 €, alt efter hvad der er højest.
- De betalte abonnementer øger rammerne for forbrug i udlandet og hævninger i hæveautomat.
- Lader dig samle flere eksisterende kort i én wallet.
- Bedst egnet til rejsende, der vil administrere flere kort via én enkelt app frem for at erstatte deres primære bankkonto.
Hvilket rejsekort skal du vælge?
Der findes ikke ét perfekt rejsekort. Det afhænger af, hvor ofte du hæver kontanter, hvor meget du bruger i fremmed valuta, om du vil betale et månedligt gebyr, og hvilke konti der er tilgængelige i dit land.
Personligt ville jeg fokusere på følgende:
- Hvis du vil holde de faste omkostninger på nul: Trade Republic er ekstremt enkelt for rejsende, mens Revolut og Wise er fremragende reservekort. Når du bruger to forskellige konti, får du meget mere fleksibilitet end ved at stole på ét kort.
- Hvis du rejser ofte og ikke har noget imod et månedligt gebyr: N26 Go er interessant, fordi det kombinerer gratis hævninger i udenlandske hæveautomater med rejseforsikring og andre rejsefordele. Revolut Premium eller Metal kan også give mening, hvis du bruger deres ekstra funktioner.
- Hvis du jævnligt har med flere valutaer eller internationale overførsler at gøre: Wise er stadig en af de mest nyttige konti at have.
- Hvis du allerede har flere kort og vil samle dem: Curve kan stadig være nyttigt, selvom jeg ikke ville vælge den gratis plan primært til hævninger i hæveautomat.
Uanset hvad du vælger, anbefaler jeg stærkt, at du rejser med mindst to kort, helst fra forskellige netværk eller udstedere, og opbevarer dem på forskellige steder. Kort kan blive stjålet, spærret, afmagnetiseret eller slugt af en hæveautomat på det værst tænkelige tidspunkt.
Jeg har også altid nogle nødkontanter med. Euro er nemme at veksle i mange lande, mens amerikanske dollars ofte er endnu mere udbredte hos vekselkontorer.
Hvis du har spørgsmål eller kender en anden rejsekonto, der er værd at tilføje til listen, er du velkommen til at skrive en kommentar.
P.S. Hvis du fandt artiklen nyttig, så overvej at oprette en konto via et af affiliatelinkene på denne side. Det støtter siden, uden at det koster dig noget ekstra. Tak!
Til donationer/virtuelle pizzaer og øl 🙂
Kunne du lide indlægget? Pin det!