Melhores cartões para viajar em 2026
Quando você viaja, principalmente por longos períodos, as tarifas bancárias podem comer o seu orçamento sem você perceber. Um cartão tradicional pode cobrar 5 € ou mais por um saque no caixa eletrônico no exterior, e os pagamentos em moeda estrangeira podem vir com um acréscimo na taxa de câmbio de 2–3% ou mais.
A boa notícia é que esses custos são, em grande parte, evitáveis. Abaixo explico o que procurar em um cartão para viajar, como evitar as taxas mais comuns e quais contas considero atualmente as mais úteis para mochilão e viagens de longa duração.
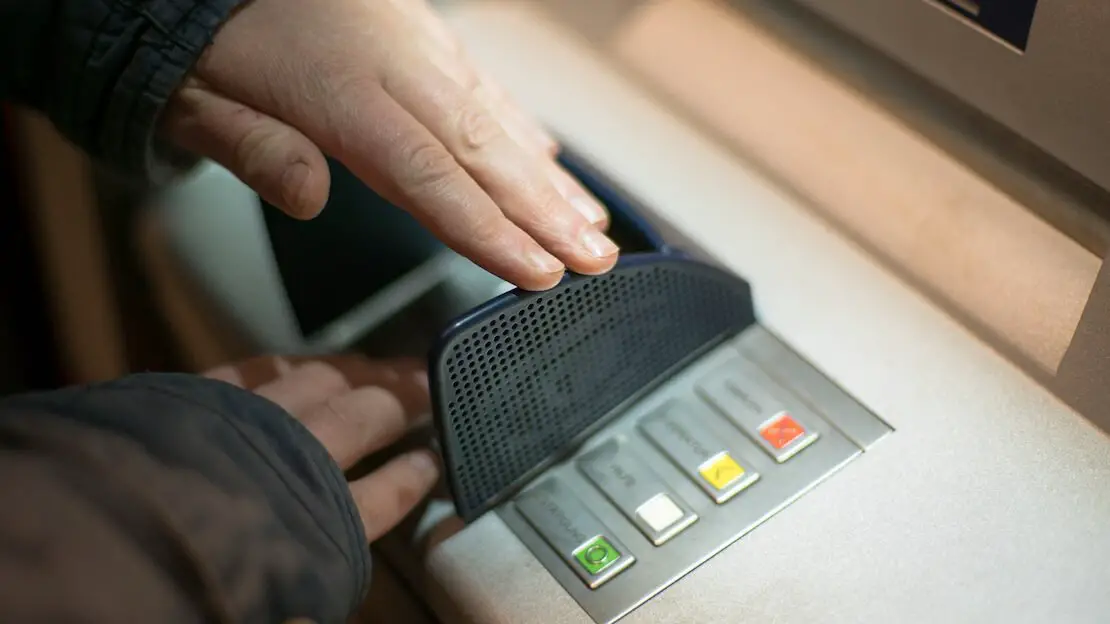
Lembre-se de cobrir o teclado com a mão quando for sacar dinheiro!
O que procurar em um cartão para viajar
Na minha opinião, há três custos principais que merecem atenção:
Taxas fixas e de manutenção da conta: mensalidades ou anuidades, emissão do cartão, transferências, recargas e quaisquer outros custos recorrentes.
Taxas de saque no caixa eletrônico: muitos bancos tradicionais oferecem saques baratos ou gratuitos no seu país, mas ficam caros no exterior.
Taxas de câmbio: podem ser cobradas tanto nos saques quanto nos pagamentos com cartão em outra moeda. Muitas vezes são menos óbvias do que uma taxa fixa de saque, porque podem estar escondidas dentro da taxa de câmbio.
Algumas dicas importantes
O seu próprio banco não é o único que pode cobrar de você. O operador local do caixa eletrônico pode acrescentar a própria taxa, que o emissor do seu cartão não controla. Nos países em que as taxas de caixa eletrônico são inevitáveis, sacar um valor maior com menos frequência pode reduzir o impacto.
Também vale a pena pesquisar na internet antes de chegar a um país. Tente algo como “Thailand ATM no fee” ou “Mexico ATM no fee”. Fóruns e blogs de viagem costumam ter informações atualizadas sobre quais bancos permitem atualmente saques mais baratos com cartões estrangeiros.
Acima de tudo, se um caixa eletrônico ou uma maquininha oferecer para converter a transação em euros ou na moeda do seu país, recuse a conversão e pague na moeda local. Isso se chama Dynamic Currency Conversion, e a taxa de câmbio oferecida costuma ser muito pior do que a aplicada por um bom cartão para viajar.
O mesmo princípio vale online: se um site dá a opção de pagar na moeda local ou deixar o site converter o preço para euros, eu normalmente escolho a moeda original e deixo o emissor do meu cartão fazer a conversão.
Melhores cartões para viajar de mochilão em 2026
Estas são as contas e os cartões que atualmente considero mais interessantes para quem viaja:
Sou meio fanático por economizar e passei tempo demais lendo tabelas de tarifas para descobrir quais contas fazem mais sentido para viajar. O objetivo é simples: manter os custos fixos baixos, evitar acréscimos na taxa de câmbio e sacar dinheiro no exterior sem pagar uma fortuna.
Importante: a disponibilidade e as taxas dependem do seu país de residência e podem mudar com o tempo. Os valores abaixo se referem principalmente aos planos disponíveis para residentes da Itália e do EEE. Confira sempre as condições atuais do provedor antes de abrir uma conta.
E nunca viaje com um cartão só. Até a melhor conta é inútil se o cartão for roubado, bloqueado, danificado ou engolido por um caixa eletrônico.
Comparação rápida
| Conta | Mensalidade | Saques no caixa eletrônico | Gastos em moeda estrangeira | Melhor para | Link |
|---|---|---|---|---|---|
| Trade Republic | 0 € | Grátis a partir de 100 €; 1 € abaixo de 100 € | Sem taxa de câmbio adicional da Trade Republic | Cartão para viajar simples e barato | Abrir conta |
| Revolut Standard | 0 € | Até 200 €/mês e 5 saques grátis; depois, 2% (mínimo de 1 €) | Câmbio sem taxa em dias úteis até 1.000 €/mês; 1% acima do limite e 1% de taxa nos fins de semana | Uso geral em viagens | Abrir conta |
| Wise | 0 € | Até 250 €/mês grátis; 2,69% acima do limite | Taxa média de mercado mais uma taxa de conversão transparente, a partir de cerca de 0,2% dependendo da moeda | Saldos em várias moedas e transferências | Abrir conta |
| N26 Standard / Go | 0 € / 9,90 € | Standard: 3 saques grátis na zona do euro, 1,7% fora da zona do euro. Go: saques grátis no exterior | Sem taxa de transação internacional nos pagamentos com cartão | Viajantes que querem uma conta bancária tradicional; o Go também inclui benefícios de viagem | Abrir conta |
| Curve Pay | 0 € | O plano gratuito cobra 2% ou 2 € por saque, o que for maior | Até 250 €/mês sem taxa; depois, 2,99%. Taxa de fim de semana no plano gratuito | Reunir vários cartões que você já tem em uma só carteira | Obter o Curve |
Análise da conta Trade Republic

Você pode ganhar 10 € em ações depois de fazer dois investimentos usando o código: grj0l4ps
A Trade Republic começou como uma corretora de investimentos, mas hoje também oferece conta corrente e cartão de débito Visa em vários países europeus, incluindo a Itália.
Para viajar, as condições são extremamente diretas: não há mensalidade, a Trade Republic não acrescenta taxa de câmbio aos pagamentos com cartão, e os saques de 100 € ou mais são grátis. Saques abaixo de 100 € custam 1 €.
Há também um recurso de Saveback de 1% sobre os gastos elegíveis no cartão. O dinheiro é investido em um plano de poupança à sua escolha, com o Saveback limitado a 15 € por mês. Para ter direito, você precisa investir pelo menos 50 € por mês por meio de planos de poupança.
Para a maioria dos viajantes, essa é uma das opções mais simples, porque você não precisa controlar um pequeno limite mensal de saques. A principal limitação é a disponibilidade: a Trade Republic não é oferecida em todos os lugares.
Trade Republic em resumo:
- Sem mensalidade.
- Cartão de débito Visa.
- Sem taxa de câmbio adicional da Trade Republic nos pagamentos com cartão.
- Saques grátis de 100 € ou mais; taxa de 1 € abaixo de 100 €.
- Saveback de 1% sobre os gastos elegíveis, sujeito ao requisito do plano de poupança e ao limite mensal.
- Ideal para quem quer um cartão simples, com pouquíssimas taxas com que se preocupar.
Abrir uma conta na Trade Republic
Análise da conta Revolut
A Revolut oferece cinco planos pessoais na Itália: Standard, Plus, Premium, Metal e Ultra.
Revolut Standard não tem mensalidade. Você pode trocar até 1.000 € por mês em dias úteis sem uma taxa adicional de uso justo. Acima desse limite, a Revolut cobra 1%. Os usuários do Standard também pagam 1% de taxa nas trocas de moeda feitas no fim de semana.
Os saques no caixa eletrônico são grátis até 200 € por mês corrido e no máximo cinco saques. Quando um dos dois limites é ultrapassado, a taxa é de 2% do valor sacado, com cobrança mínima de 1 €. Lembre-se de que o operador do caixa eletrônico ainda pode cobrar a própria taxa.
Revolut Plus custa 3,99 € por mês. A principal melhoria para viagens é um limite mensal de câmbio maior, de 3.000 €, e uma taxa de câmbio de fim de semana menor, de 0,5%. O limite de saques continua sendo de 200 € por mês, então para mim este ainda é o plano menos interessante para quem viaja.
Revolut Premium custa 9,99 € por mês. O câmbio não tem limite mensal de uso justo nem sobretaxa de fim de semana, e os saques grátis aumentam para 400 € por mês.
O Premium também inclui seguro viagem para viagens elegíveis. No entanto, a apólice atual tem condições e exclusões, e o Premium e o Metal geralmente cobrem viagens de até 30 dias. Para um mochilão de longa duração, eu ainda preferiria um seguro viagem separado, pensado para viagens mais longas.
Revolut Metal custa 15,99 € por mês e eleva o limite de saques sem taxa para 800 € por mês. Também inclui benefícios adicionais de viagem e de assinaturas. Se esses extras justificam a mensalidade depende inteiramente de quanto você os usa.
Revolut Ultra custa 55 € por mês e eleva o limite de saques para 2.000 € por mês. Vem com muitos benefícios adicionais, mas para o mochileiro médio o custo mensal é difícil de justificar.
Uma coisa útil de entender: quando a Revolut diz que uma moeda não é aceita como saldo da conta, isso não significa necessariamente que você não possa usar o cartão nessa moeda. Em muitos casos você ainda pode pagar ou sacar, e a Revolut converte a transação automaticamente.
Revolut em resumo:
- Standard: 0 €/mês; Plus: 3,99 €; Premium: 9,99 €; Metal: 15,99 €; Ultra: 55 €.
- Limite de câmbio do Standard: 1.000 €/mês em dias úteis; Plus: 3.000 €; Premium, Metal e Ultra: sem limite de uso justo.
- Taxa de câmbio de fim de semana: 1% no Standard, 0,5% no Plus, nenhuma no Premium, Metal e Ultra.
- Limite de saques sem taxa: 200 € no Standard/Plus, 400 € no Premium, 800 € no Metal, 2.000 € no Ultra.
- Premium, Metal e Ultra incluem seguro viagem, mas valem condições e durações máximas de viagem.
- Ideal para quem quer um aplicativo flexível, várias moedas e um bom plano gratuito.
Análise da conta Wise
A Wise, antiga TransferWise, é especialmente útil se você costuma manter, receber ou transferir dinheiro em moedas diferentes.
Não há mensalidade, e você pode manter e gerenciar mais de 40 moedas. A conversão de moeda usa a taxa média de mercado mais uma taxa transparente, que varia conforme as moedas envolvidas. Atualmente a Wise anuncia taxas de conversão a partir de cerca de 0,2%.
O cartão de débito físico custa 7 € para residentes da Itália, enquanto o cartão digital é grátis. Se você paga em uma moeda que já tem na sua conta Wise, não há taxa de conversão. Se você não tem essa moeda, a Wise converte automaticamente a partir de um dos seus saldos disponíveis e aplica a taxa de conversão correspondente.
Nos saques em caixas eletrônicos, os residentes da Itália têm atualmente até 250 € por mês sem taxa de saque da Wise. Acima desse limite, a Wise cobra 2,69% sobre o valor que exceder. Como sempre, o próprio caixa eletrônico pode acrescentar uma taxa separada.
A Wise é particularmente útil para quem movimenta dinheiro entre países ou recebe em moedas diferentes. Para gastos puramente de viagem, a Revolut, o N26 ou a Trade Republic podem ser mais simples, dependendo das suas necessidades, mas a Wise continua sendo uma das opções mais transparentes.
Você pode usar a calculadora de custos da Wise para ver a taxa exata antes de fazer uma transferência ou conversão. Para grandes transferências internacionais, vale a pena comparar também a Atlantic Money.
Wise em resumo:
- Sem mensalidade.
- Custo único de 7 € pelo cartão físico na Itália; o cartão digital é grátis.
- Mantenha e gerencie mais de 40 moedas.
- Conversão de moeda à taxa média de mercado mais uma taxa transparente, a partir de cerca de 0,2% dependendo da moeda.
- Até 250 €/mês em saques sem taxa da Wise; 2,69% acima do limite.
- Ideal para quem mantém, recebe ou transfere várias moedas com frequência.
Análise da conta N26
O N26 é outro banco totalmente online. Na Itália, os principais planos pessoais são Standard, Smart, Go e Metal.
N26 Standard não tem mensalidade e inclui um Mastercard virtual grátis. Um cartão físico pode ser pedido mediante uma taxa única. A conta inclui três saques grátis por mês na zona do euro.
O ponto mais forte para quem viaja é que o N26 não acrescenta taxa de transação internacional aos pagamentos com cartão em outra moeda. No entanto, o Standard e o Smart cobram 1,7% nos saques fora da zona do euro.
N26 Smart custa 4,90 € por mês e acrescenta principalmente recursos de orçamento e de gestão da conta. Do ponto de vista de viagem, não acho que o custo extra seja particularmente convincente.
N26 Go, antes chamado de N26 You, custa 9,90 € por mês. Este é o plano que fica realmente interessante para quem viaja: os saques fora da zona do euro são grátis, os pagamentos com cartão não têm taxa de transação internacional, e o seguro viagem da Allianz Assistance está incluído. O N26 também oferece atualmente 1% de cashback nos pagamentos elegíveis com cartão feitos fora do EEE, do Reino Unido e da Suíça.
N26 Metal custa 16,90 € por mês e inclui as mesmas vantagens centrais de viagem do Go, além de seguro adicional e benefícios premium.
Se você viaja várias vezes por ano e de outra forma contrataria um seguro viagem separado, o N26 Go pode fazer sentido. Para viagens de longa duração, porém, eu ainda conferiria com cuidado as condições do seguro, em vez de presumir que o seguro incluído serve para todo tipo de roteiro.
N26 em resumo:
- Standard: 0 €/mês; Smart: 4,90 €; Go: 9,90 €; Metal: 16,90 €.
- Sem taxa de transação internacional nos pagamentos com cartão, em qualquer plano.
- O Standard inclui três saques mensais grátis na zona do euro.
- O Standard e o Smart cobram 1,7% nos saques fora da zona do euro.
- O Go e o Metal incluem saques grátis fora da zona do euro e seguro viagem.
- Ideal para quem quer uma conta bancária de verdade e, com o Go, um pacote de viagem pago tudo em um.
Análise do Curve

O Curve é diferente dos outros produtos deste artigo. É basicamente uma carteira que permite vincular vários cartões Visa ou Mastercard que você já tem e usá-los por meio de um único cartão Curve.
Você escolhe no aplicativo qual cartão de origem quer debitar, e o Curve processa o pagamento por esse cartão. Isso pode ser conveniente se você tem várias contas e não quer andar com todos os cartões.
O Curve também pode fazer a conversão de moeda antes de debitar o cartão de origem, o que pode ajudar se esse cartão normalmente aplica um acréscimo caro na taxa de câmbio.
Os planos atuais são Curve Pay, Curve Pay X, Curve Pay Pro e Curve Pay Pro+.
Curve Pay é gratuito. Inclui até 250 € por mês de gastos em moeda estrangeira sem taxa. Acima disso, o Curve cobra 2,99%. Os saques no plano gratuito custam 2% ou 2 €, o que for maior, e se aplica ainda uma taxa de câmbio adicional nos fins de semana.
Curve Pay X custa 5,99 € por mês e aumenta bastante o limite de gastos no exterior sem taxa, além de incluir até 300 € por mês em saques no exterior sem taxa.
Curve Pay Pro custa 9,99 € por mês e eleva o limite de saques no exterior para 500 €, enquanto o Curve Pay Pro+ custa 17,99 € por mês e o eleva para 1.000 €. Os planos pagos também acrescentam recursos como janelas maiores do Go Back in Time e, nos níveis mais altos, benefícios de cashback.
O Curve já foi uma das minhas recomendações favoritas para viajar, mas o plano gratuito hoje é bem menos atraente. Agora eu o vejo principalmente como uma carteira útil para reunir cartões, e não como a melhor solução para viajar usada sozinha.
Curve em resumo:
- Curve Pay: grátis; Pay X: 5,99 €/mês; Pay Pro: 9,99 €/mês; Pay Pro+: 17,99 €/mês.
- O plano gratuito inclui até 250 €/mês de gastos em moeda estrangeira sem taxa.
- Os saques no plano gratuito custam 2% ou 2 €, o que for maior.
- Os planos pagos aumentam os limites de gastos no exterior e de saques.
- Permite reunir vários cartões que você já tem em uma só carteira.
- Ideal para quem quer gerenciar vários cartões em um único aplicativo, em vez de substituir a conta bancária principal.
Qual cartão para viajar você deve escolher?
Não existe um único cartão para viajar perfeito. Depende de com que frequência você saca dinheiro, de quanto gasta em moedas estrangeiras, de você querer ou não pagar uma mensalidade e de quais contas estão disponíveis no seu país.
Pessoalmente, eu me concentraria no seguinte:
- Se você quer manter os custos fixos em zero: a Trade Republic é extremamente simples para quem viaja, enquanto a Revolut e a Wise são ótimos cartões reserva. Usar duas contas diferentes dá muito mais flexibilidade do que depender de um cartão só.
- Se você viaja com frequência e não se importa de pagar uma mensalidade: o N26 Go é interessante porque combina saques grátis no exterior com seguro viagem e outros benefícios de viagem. A Revolut Premium ou Metal também pode fazer sentido se você usar os recursos adicionais delas.
- Se você lida regularmente com várias moedas ou transferências internacionais: a Wise continua sendo uma das contas mais úteis para ter.
- Se você já tem vários cartões e quer reuni-los: o Curve ainda pode ser útil, embora eu não escolhesse o plano gratuito principalmente para saques.
Seja qual for a sua escolha, recomendo muito viajar com pelo menos dois cartões, de preferência de bandeiras ou emissores diferentes, e guardá-los em lugares separados. Cartões podem ser roubados, bloqueados, desmagnetizados ou engolidos por um caixa eletrônico na pior hora possível.
Eu também sempre levo um pouco de dinheiro vivo para emergências. Euros são fáceis de trocar em muitos países, enquanto os dólares americanos costumam ser aceitos de forma ainda mais ampla nas casas de câmbio.
Se você tiver dúvidas ou conhecer outra conta para viajar que valha a pena incluir na lista, fique à vontade para deixar um comentário.
P.S. Se este artigo foi útil para você, considere abrir uma conta por meio de um dos links de afiliado desta página. Isso apoia o site sem nenhum custo adicional para você. Obrigado!
Para doações/pizzas e cervejas virtuais 🙂
Gostou do post? Salve no Pinterest!