Les meilleures cartes bancaires pour voyager en 2026
Lorsque tu voyages, surtout sur de longues périodes, les frais bancaires peuvent grignoter discrètement ton budget. Une carte classique peut facturer 5 € ou plus pour un retrait à l’étranger, tandis que les paiements en devises peuvent subir une majoration du taux de change de 2 à 3 %, voire davantage.
La bonne nouvelle, c’est que ces frais peuvent en grande partie être évités. J’explique ci-dessous ce qu’il faut rechercher dans une carte de voyage, comment éviter les frais les plus courants et quels comptes me semblent actuellement les plus utiles pour voyager en sac à dos ou au long cours.
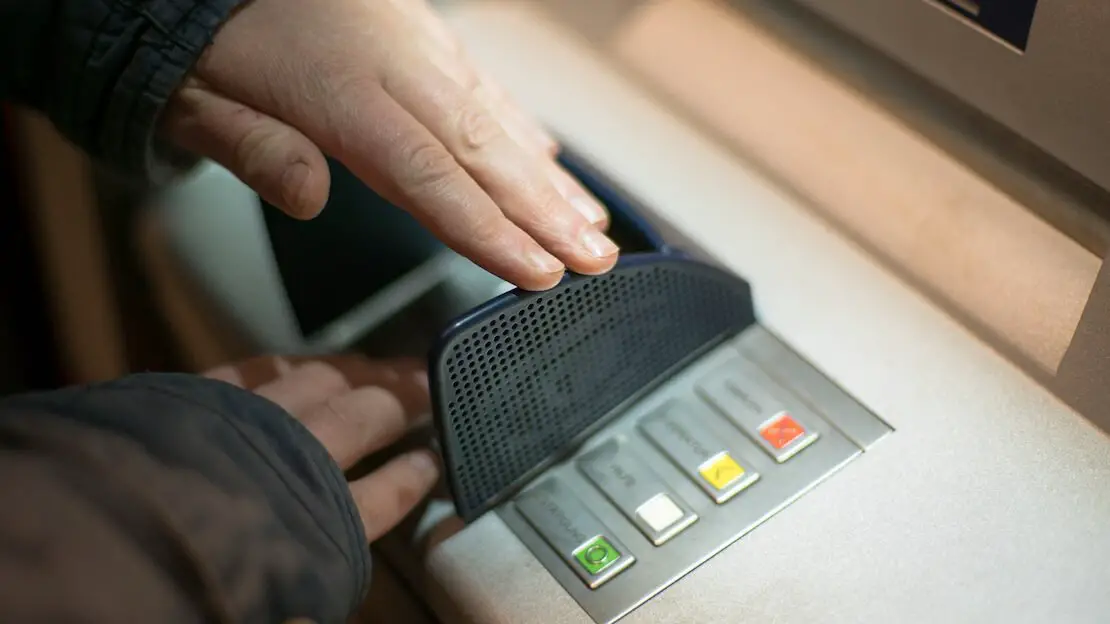
Pense à cacher le clavier avec ta main lorsque tu retires de l’argent !
Que rechercher dans une carte pour voyager ?
À mon avis, il faut surtout surveiller trois types de frais :
Frais fixes et de gestion du compte : cotisations mensuelles ou annuelles, émission de la carte, virements, rechargements et autres frais récurrents.
Frais de retrait au distributeur : beaucoup de banques traditionnelles proposent des retraits gratuits ou bon marché dans ton pays, mais deviennent coûteuses à l’étranger.
Frais de change : ils peuvent s’appliquer aussi bien aux retraits qu’aux paiements par carte dans une autre devise. Ils sont souvent moins visibles qu’une commission fixe de retrait, car ils peuvent être intégrés au taux de change.
Quelques conseils importants
Ta banque n’est pas la seule à pouvoir te facturer des frais. L’exploitant local du distributeur peut ajouter sa propre commission, sur laquelle l’émetteur de ta carte n’a aucun contrôle. Dans les pays où les frais de distributeur sont inévitables, retirer davantage mais moins souvent permet d’en limiter l’impact.
Il est également utile de faire une recherche en ligne avant d’arriver dans un pays. Essaie par exemple « Thailand ATM no fee » ou « Mexico ATM no fee ». Les forums et les blogs de voyage donnent souvent des informations à jour sur les banques qui permettent de retirer à moindre coût avec une carte étrangère.
Surtout, si un distributeur ou un terminal de paiement propose de convertir l’opération en euros ou dans ta monnaie habituelle, refuse la conversion et paie dans la devise locale. Ce mécanisme s’appelle la conversion dynamique de devises, et le taux proposé est généralement bien moins favorable que celui d’une bonne carte de voyage.
Le même principe s’applique en ligne : si un site te propose de payer dans la devise locale ou de le laisser convertir le prix en euros, je choisis normalement la devise d’origine et laisse l’émetteur de ma carte effectuer la conversion.
Les meilleures cartes pour les backpackers en 2026
Voici les comptes et cartes que je trouve actuellement les plus intéressants pour voyager :
Je suis un peu obsédé par les économies et j’ai passé beaucoup trop de temps à lire les grilles tarifaires pour trouver les comptes les plus adaptés au voyage. L’objectif est simple : limiter les frais fixes, éviter les majorations de change et retirer de l’argent à l’étranger sans payer une fortune.
Important : la disponibilité et les frais dépendent de ton pays de résidence et peuvent évoluer. Les chiffres ci-dessous concernent principalement les offres accessibles aux résidents d’Italie et de l’EEE. Vérifie toujours les conditions en vigueur auprès du fournisseur avant d’ouvrir un compte.
Et ne voyage jamais avec une seule carte. Même le meilleur compte ne sert à rien si ta carte est volée, bloquée, abîmée ou avalée par un distributeur.
Comparatif rapide
| Compte | Cotisation mensuelle | Retraits au distributeur | Dépenses en devises | Idéal pour | Lien |
|---|---|---|---|---|---|
| Trade Republic | 0 € | Gratuits à partir de 100 € ; 1 € en dessous de 100 € | Aucuns frais de change supplémentaires de Trade Republic | Une carte de voyage simple et peu coûteuse | Ouvrir un compte |
| Revolut Standard | 0 € | Jusqu’à 200 €/mois et 5 retraits gratuits ; puis 2 % (minimum 1 €) | Change sans frais en semaine jusqu’à 1 000 €/mois ; 1 % au-delà et 1 % le week-end | Un usage polyvalent en voyage | Ouvrir un compte |
| Wise | 0 € | Jusqu’à 250 €/mois gratuits ; 2,69 % au-delà du plafond | Taux moyen du marché plus des frais de conversion transparents, à partir d’environ 0,2 % selon la devise | Les soldes et transferts en plusieurs devises | Ouvrir un compte |
| N26 Standard / Go | 0 € / 9,90 € | Standard : 3 retraits gratuits en zone euro, 1,7 % hors zone euro. Go : retraits gratuits à l’étranger | Aucuns frais de transaction à l’étranger sur les paiements par carte | Les voyageurs souhaitant un compte bancaire classique ; Go comprend aussi des avantages voyage | Ouvrir un compte |
| Curve Pay | 0 € | L’offre gratuite facture 2 % ou 2 € par retrait, selon le montant le plus élevé | Jusqu’à 250 €/mois sans frais ; puis 2,99 %. Frais de week-end sur l’offre gratuite | Regrouper plusieurs cartes existantes dans un seul portefeuille | Obtenir Curve |
Avis sur le compte Trade Republic

Tu peux recevoir 10 € en actions après deux investissements en saisissant le code : grj0l4ps
Trade Republic a commencé comme courtier en investissement, mais propose désormais aussi un compte courant et une carte de débit Visa dans plusieurs pays européens, dont l’Italie.
Pour voyager, les conditions sont très simples : aucune cotisation mensuelle, aucuns frais de change ajoutés par Trade Republic sur les paiements par carte, et des retraits gratuits à partir de 100 €. Les retraits inférieurs à 100 € coûtent 1 €.
Il existe aussi un dispositif Saveback de 1 % sur les paiements par carte éligibles. Cette somme est investie dans un plan d’épargne de ton choix, avec un plafond de 15 € par mois. Pour en bénéficier, tu dois investir au moins 50 € par mois via des plans d’épargne.
Pour la plupart des voyageurs, c’est l’une des options les plus simples, car il n’est pas nécessaire de surveiller un petit plafond mensuel de retraits gratuits. Sa principale limite est sa disponibilité : Trade Republic n’est pas proposé partout.
Trade Republic en bref :
- Aucuns frais mensuels de tenue de compte.
- Carte de débit Visa.
- Aucuns frais de change supplémentaires de Trade Republic sur les paiements par carte.
- Retraits gratuits à partir de 100 € ; commission de 1 € en dessous de 100 €.
- Saveback de 1 % sur les dépenses éligibles, sous réserve de l’investissement requis dans un plan d’épargne et du plafond mensuel.
- Convient surtout aux voyageurs qui souhaitent une carte simple avec très peu de frais à surveiller.
Ouvrir un compte Trade Republic
Avis sur le compte Revolut
Revolut propose cinq offres pour les particuliers en Italie : Standard, Plus, Premium, Metal et Ultra.
Revolut Standard n’a pas de cotisation mensuelle. Tu peux changer jusqu’à 1 000 € par mois en semaine sans commission supplémentaire d’utilisation équitable. Au-delà, Revolut facture 1 %. Les utilisateurs Standard paient également 1 % sur les opérations de change effectuées le week-end.
Les retraits sont gratuits jusqu’à 200 € par mois glissant, dans la limite de cinq retraits. Dès que l’un de ces plafonds est dépassé, la commission est de 2 % du montant retiré, avec un minimum de 1 €. N’oublie pas que l’exploitant du distributeur peut ajouter ses propres frais.
Revolut Plus coûte 3,99 € par mois. La principale amélioration pour les voyageurs est un plafond de change mensuel porté à 3 000 € et des frais de week-end ramenés à 0,5 %. Le plafond de retrait reste à 200 € par mois : cette offre demeure donc, à mes yeux, la moins intéressante pour voyager.
Revolut Premium coûte 9,99 € par mois. Le change ne comporte ni plafond mensuel d’utilisation équitable ni supplément de week-end, tandis que les retraits gratuits passent à 400 € par mois.
Premium comprend également une assurance voyage pour les séjours éligibles. La police actuelle prévoit toutefois des conditions et exclusions, et Premium comme Metal couvrent généralement des voyages de 30 jours maximum. Pour voyager longtemps en sac à dos, je préférerais toujours une assurance voyage séparée conçue pour les longs séjours.
Revolut Metal coûte 15,99 € par mois et porte le plafond des retraits sans frais à 800 € par mois. L’offre comprend aussi des avantages supplémentaires liés au voyage et aux abonnements. Leur intérêt par rapport à la cotisation dépend entièrement de ton utilisation.
Revolut Ultra coûte 55 € par mois et porte le plafond de retrait à 2 000 € par mois. L’offre comporte de nombreux avantages supplémentaires, mais son coût mensuel est difficile à justifier pour le backpacker moyen.
Un point utile à comprendre : lorsque Revolut indique qu’une devise n’est pas disponible comme solde de compte, cela ne signifie pas nécessairement que tu ne peux pas utiliser la carte dans cette devise. Dans de nombreux cas, tu peux quand même payer ou retirer, et Revolut convertit automatiquement l’opération.
Revolut en bref :
- Standard : 0 €/mois ; Plus : 3,99 € ; Premium : 9,99 € ; Metal : 15,99 € ; Ultra : 55 €.
- Plafond de change Standard : 1 000 €/mois en semaine ; Plus : 3 000 € ; Premium, Metal et Ultra : aucun plafond d’utilisation équitable.
- Frais de change le week-end : 1 % sur Standard, 0,5 % sur Plus, aucuns sur Premium, Metal et Ultra.
- Plafond des retraits sans frais : 200 € pour Standard/Plus, 400 € pour Premium, 800 € pour Metal, 2 000 € pour Ultra.
- Premium, Metal et Ultra comprennent une assurance voyage, soumise à des conditions et à une durée maximale de séjour.
- Convient surtout aux voyageurs qui souhaitent une application flexible, plusieurs devises et une offre gratuite solide.
Avis sur le compte Wise
Wise, anciennement TransferWise, est particulièrement utile si tu détiens, reçois ou transfères régulièrement de l’argent dans différentes devises.
Il n’y a aucuns frais mensuels de tenue de compte et tu peux détenir et gérer plus de 40 devises. La conversion utilise le taux moyen du marché, auquel s’ajoutent des frais transparents qui varient selon les devises concernées. Wise annonce actuellement des frais de conversion à partir d’environ 0,2 %.
La carte de débit physique coûte 7 € pour les résidents italiens, tandis que la carte numérique est gratuite. Si tu paies dans une devise déjà détenue sur ton compte Wise, aucuns frais de conversion ne s’appliquent. Sinon, Wise convertit automatiquement depuis l’un de tes soldes disponibles et applique les frais de conversion correspondants.
Pour les retraits, les résidents italiens bénéficient actuellement d’un plafond de 250 € par mois sans commission de retrait Wise. Au-delà, Wise facture 2,69 % sur la somme qui dépasse ce plafond. Comme toujours, le distributeur peut ajouter ses propres frais.
Wise est particulièrement utile aux personnes qui transfèrent de l’argent entre plusieurs pays ou sont rémunérées dans différentes devises. Pour les seules dépenses de voyage, Revolut, N26 ou Trade Republic peuvent être plus simples selon tes besoins, mais Wise reste l’une des options les plus transparentes.
Tu peux utiliser le calculateur de frais de Wise pour connaître le coût exact avant un virement ou une conversion. Pour les gros transferts internationaux, Atlantic Money mérite également d’être comparé.
Wise en bref :
- Aucuns frais mensuels de tenue de compte.
- 7 € à payer une seule fois pour la carte physique en Italie ; carte numérique gratuite.
- Détention et gestion de plus de 40 devises.
- Conversion au taux moyen du marché plus des frais transparents, à partir d’environ 0,2 % selon la devise.
- Jusqu’à 250 €/mois de retraits sans commission Wise ; 2,69 % au-delà du plafond.
- Convient surtout aux voyageurs qui détiennent, reçoivent ou transfèrent souvent plusieurs devises.
Avis sur le compte N26
N26 est une autre banque entièrement en ligne. En Italie, ses principales offres pour les particuliers sont Standard, Smart, Go et Metal.
N26 Standard n’a pas de cotisation mensuelle et comprend une Mastercard virtuelle gratuite. Une carte physique peut être commandée moyennant des frais uniques. Le compte inclut trois retraits gratuits par mois en zone euro.
Son principal atout pour voyager est l’absence de frais de transaction à l’étranger sur les paiements par carte dans une autre devise. En revanche, Standard et Smart facturent 1,7 % sur les retraits hors zone euro.
N26 Smart coûte 4,90 € par mois et ajoute surtout des fonctions de gestion du budget et du compte. Pour voyager, je ne trouve pas ce supplément particulièrement intéressant.
N26 Go, anciennement N26 You, coûte 9,90 € par mois. C’est l’offre qui devient vraiment intéressante pour les voyageurs : les retraits hors zone euro sont gratuits, les paiements par carte n’entraînent aucuns frais de transaction à l’étranger et une assurance voyage Allianz Assistance est incluse. N26 propose aussi actuellement 1 % de cashback sur les paiements par carte éligibles effectués hors de l’EEE, du Royaume-Uni et de la Suisse.
N26 Metal coûte 16,90 € par mois et comprend les mêmes principaux avantages voyage que Go, ainsi que des assurances supplémentaires et des avantages premium.
Si tu voyages plusieurs fois par an et devais autrement souscrire une assurance voyage séparée, N26 Go peut être pertinent. Pour les longs voyages, je vérifierais toutefois soigneusement les conditions de l’assurance, sans supposer que la couverture incluse convient à tous les itinéraires.
N26 en bref :
- Standard : 0 €/mois ; Smart : 4,90 € ; Go : 9,90 € ; Metal : 16,90 €.
- Aucuns frais de transaction à l’étranger sur les paiements par carte, quelle que soit l’offre.
- Standard comprend trois retraits gratuits par mois en zone euro.
- Standard et Smart facturent 1,7 % sur les retraits hors zone euro.
- Go et Metal comprennent les retraits gratuits hors zone euro et une assurance voyage.
- Convient surtout aux voyageurs souhaitant un véritable compte bancaire et, avec Go, une formule payante réunissant plusieurs services de voyage.
Avis sur Curve

Curve diffère des autres produits de cet article. C’est essentiellement un portefeuille permettant d’associer plusieurs cartes Visa ou Mastercard existantes et de les utiliser au moyen d’une seule carte Curve.
Dans l’application, tu choisis la carte sous-jacente à débiter, et Curve fait passer le paiement par cette carte. Cela peut être pratique si tu as plusieurs comptes et ne veux pas emporter toutes tes cartes.
Curve peut aussi effectuer la conversion de devises avant de débiter la carte sous-jacente, ce qui peut être utile si celle-ci applique habituellement une forte majoration de change.
Les offres actuelles sont Curve Pay, Curve Pay X, Curve Pay Pro et Curve Pay Pro+.
Curve Pay est gratuit. Il comprend jusqu’à 250 € par mois de dépenses en devises sans frais. Au-delà, Curve facture 2,99 %. Les retraits de l’offre gratuite coûtent 2 % ou 2 €, selon le montant le plus élevé, et des frais de change supplémentaires s’appliquent le week-end.
Curve Pay X coûte 5,99 € par mois et augmente nettement le plafond des dépenses en devises sans frais, tout en incluant jusqu’à 300 € par mois de retraits à l’étranger sans frais.
Curve Pay Pro coûte 9,99 € par mois et porte le plafond des retraits à l’étranger à 500 €, tandis que Curve Pay Pro+ coûte 17,99 € par mois et le porte à 1 000 €. Les offres payantes ajoutent aussi des fonctionnalités comme des délais Go Back in Time plus longs et, pour les formules supérieures, du cashback.
Curve faisait autrefois partie de mes recommandations préférées pour voyager, mais son offre gratuite est devenue beaucoup moins intéressante. Je le vois aujourd’hui surtout comme un portefeuille pratique pour regrouper des cartes, plutôt que comme la meilleure solution de voyage à lui seul.
Curve en bref :
- Curve Pay : gratuit ; Pay X : 5,99 €/mois ; Pay Pro : 9,99 €/mois ; Pay Pro+ : 17,99 €/mois.
- L’offre gratuite comprend jusqu’à 250 €/mois de dépenses en devises sans frais.
- Les retraits de l’offre gratuite coûtent 2 % ou 2 €, selon le montant le plus élevé.
- Les offres payantes augmentent les plafonds de dépenses en devises et de retraits.
- Permet de regrouper plusieurs cartes existantes dans un seul portefeuille.
- Convient surtout aux voyageurs souhaitant gérer plusieurs cartes depuis une seule application, plutôt que remplacer leur compte bancaire principal.
Quelle carte choisir pour voyager ?
Il n’existe pas de carte de voyage parfaite pour tout le monde. Tout dépend de la fréquence de tes retraits, de tes dépenses en devises, de ta volonté de payer une cotisation mensuelle et des comptes disponibles dans ton pays.
Personnellement, je regarderais surtout les points suivants :
- Si tu veux conserver des frais fixes nuls : Trade Republic est très simple pour voyager, tandis que Revolut et Wise font d’excellentes cartes de secours. Utiliser deux comptes différents offre beaucoup plus de souplesse que de dépendre d’une seule carte.
- Si tu voyages souvent et acceptes une cotisation mensuelle : N26 Go est intéressant, car il combine retraits gratuits à l’étranger, assurance voyage et autres avantages. Revolut Premium ou Metal peuvent aussi être pertinents si tu utilises leurs fonctionnalités supplémentaires.
- Si tu utilises régulièrement plusieurs devises ou effectues des transferts internationaux : Wise reste l’un des comptes les plus utiles à posséder.
- Si tu as déjà plusieurs cartes et veux les regrouper : Curve peut encore être utile, même si je ne choisirais pas l’offre gratuite principalement pour les retraits.
Quel que soit ton choix, je te recommande vivement de voyager avec au moins deux cartes, idéalement de réseaux ou d’émetteurs différents, et de les conserver séparément. Elles peuvent être volées, bloquées, démagnétisées ou avalées par un distributeur au pire moment.
J’emporte aussi toujours un peu d’argent liquide de secours. Les euros se changent facilement dans de nombreux pays, tandis que les dollars américains sont souvent encore plus largement acceptés par les bureaux de change.
Si tu as des questions ou connais un autre compte de voyage qui mérite de figurer dans cette liste, n’hésite pas à laisser un commentaire.
P.S. Si cet article t’a été utile, pense à ouvrir un compte via l’un des liens affiliés de cette page. Cela soutient le site sans frais supplémentaires pour toi. Merci !
Pour les dons, les pizzas et les bières virtuelles 🙂
L’article t’a plu ? Épingle-le !