Cele mai bune carduri de călătorie pentru backpackeri în 2026
Când călătorești, mai ales pe perioade lungi, comisioanele bancare îți pot consuma pe nesimțite bugetul. Un card tradițional poate percepe 5 € sau mai mult pentru o retragere internațională de la bancomat, iar plățile în valută pot veni cu un adaos la cursul de schimb de 2–3% sau chiar mai mult.
Vestea bună este că aceste costuri pot fi în mare parte evitate. Mai jos explic ce să urmărești la un card de călătorie, cum să eviți cele mai comune comisioane și care sunt conturile pe care le consider în prezent cele mai utile pentru backpacking și pentru călătorii pe termen lung.
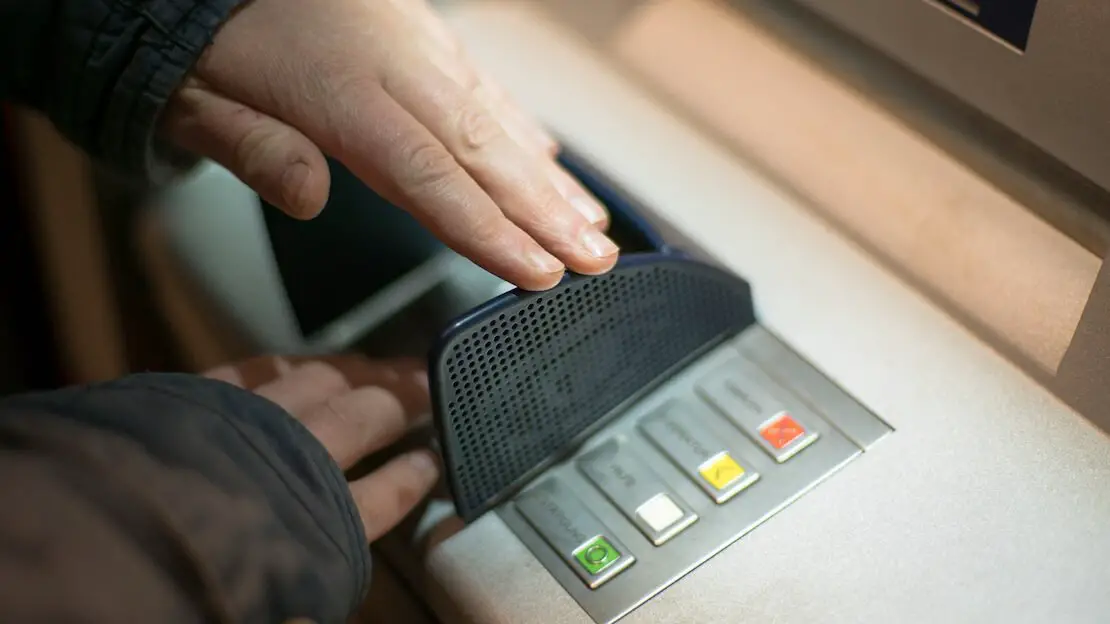
Nu uita să acoperi tastatura cu mâna când retragi numerar!
Ce să urmărești la un card de călătorie
După părerea mea, există trei costuri principale la care merită să fii atent:
Comisioane fixe și de administrare a contului: taxe lunare sau anuale, emiterea cardului, transferuri, alimentări ale contului și orice alte costuri recurente.
Comisioane pentru retragerile de la bancomat: multe bănci tradiționale oferă retrageri ieftine sau gratuite acasă, dar devin scumpe în străinătate.
Comisioane de schimb valutar: pot fi percepute atât la retrageri, cât și la plățile cu cardul într-o altă valută. Adesea sunt mai puțin evidente decât un comision fix de bancomat, pentru că pot fi ascunse în cursul de schimb.
Câteva sfaturi importante
Banca ta nu este singura care te poate taxa. Operatorul local al bancomatului poate adăuga propriul comision, pe care emitentul cardului tău nu îl poate controla. În țările în care comisioanele de bancomat sunt inevitabile, retragerea unei sume mai mari, mai rar, poate reduce impactul.
Merită să cauți pe internet și înainte de a ajunge într-o țară. Încearcă ceva de genul „Thailand ATM no fee” sau „Mexico ATM no fee”. Forumurile și blogurile de călătorii au adesea informații actualizate despre ce bănci permit în prezent retrageri mai ieftine cu carduri străine.
Cel mai important: dacă un bancomat sau un terminal de plată îți propune să convertească tranzacția în euro sau în moneda ta de acasă, refuză conversia și plătește în moneda locală. Aceasta se numește Dynamic Currency Conversion, iar cursul de schimb oferit este de obicei mult mai prost decât cel aplicat de un card de călătorie bun.
Același principiu se aplică și online: dacă un site îți dă posibilitatea de a alege între a plăti în moneda locală sau a lăsa site-ul să convertească prețul în euro, de obicei aleg moneda originală și las emitentul cardului meu să se ocupe de conversie.
Cele mai bune carduri de călătorie pentru backpackeri în 2026
Acestea sunt conturile și cardurile pe care le consider în prezent cele mai interesante pentru călători:
Sunt un pic obsedat de economii și am petrecut mult prea mult timp citind tabele de comisioane ca să-mi dau seama care conturi au cel mai mult sens pentru călătorii. Scopul este simplu: să păstrezi costurile fixe mici, să eviți adaosurile la cursul de schimb și să retragi numerar în străinătate fără să plătești o avere.
Important: disponibilitatea și comisioanele depind de țara ta de reședință și se pot schimba în timp. Cifrele de mai jos se referă în principal la planurile disponibile rezidenților din Italia și din SEE. Verifică întotdeauna condițiile actuale ale furnizorului înainte de a deschide un cont.
Și nu călători niciodată cu un singur card. Chiar și cel mai bun cont este inutil dacă cardul este furat, blocat, deteriorat sau înghițit de un bancomat.
Comparație rapidă
| Cont | Taxă lunară | Retrageri de la bancomat | Cheltuieli în valută | Cel mai potrivit pentru | Link |
|---|---|---|---|---|---|
| Trade Republic | 0 € | Gratuite de la 100 €; 1 € sub 100 € | Fără comision suplimentar de schimb valutar din partea Trade Republic | Card de călătorie simplu și ieftin | Deschide contul |
| Revolut Standard | 0 € | Gratuite până la 200 €/lună și 5 retrageri; apoi 2% (minimum 1 €) | Schimb valutar fără comision în zilele lucrătoare până la 1.000 €/lună; 1% peste limită și 1% comision în weekend | Pentru toate nevoile din călătorie | Deschide contul |
| Wise | 0 € | Gratuite până la 250 €/lună; 2,69% peste limită | Cursul mediu al pieței plus un comision de conversie transparent, de la aproximativ 0,2%, în funcție de valută | Solduri multivalutare și transferuri | Deschide contul |
| N26 Standard / Go | 0 € / 9,90 € | Standard: 3 retrageri gratuite în zona euro, 1,7% în afara zonei euro. Go: retrageri gratuite în străinătate | Fără comision pentru tranzacții în străinătate la plățile cu cardul | Călători care vor un cont bancar tradițional; Go include și avantaje de călătorie | Deschide contul |
| Curve Pay | 0 € | Planul gratuit percepe 2% sau 2 € per retragere, oricare este mai mare | Până la 250 €/lună fără comision; apoi 2,99%. Pe planul gratuit se aplică un comision de weekend | Combinarea mai multor carduri existente într-un singur portofel | Ia Curve |
Recenzie cont Trade Republic

Poți primi acțiuni în valoare de 10 € după ce faci două investiții, introducând codul: grj0l4ps
Trade Republic a început ca broker de investiții, dar acum oferă și un cont curent și un card de debit Visa în mai multe țări europene, printre care Italia.
Pentru călătorii, condițiile sunt extrem de simple: nu există abonament lunar, Trade Republic nu adaugă un comision de schimb valutar la plățile cu cardul, iar retragerile de la bancomat de 100 € sau mai mult sunt gratuite. Retragerile sub 100 € costă 1 €.
Există și o funcție Saveback de 1% la cheltuielile eligibile cu cardul. Banii sunt investiți într-un plan de economisire la alegerea ta, cu Saveback plafonat la 15 € pe lună. Pentru a fi eligibil, trebuie să investești cel puțin 50 € pe lună prin planuri de economisire.
Pentru majoritatea călătorilor, aceasta este una dintre cele mai simple variante, pentru că nu trebuie să ții evidența unui mic plafon lunar de retrageri. Limitarea principală este disponibilitatea: Trade Republic nu este oferit peste tot.
Trade Republic pe scurt:
- Fără taxă lunară de cont.
- Card de debit Visa.
- Fără comision suplimentar de schimb valutar din partea Trade Republic la plățile cu cardul.
- Retrageri gratuite de la bancomat de 100 € sau mai mult; comision de 1 € sub 100 €.
- Saveback de 1% la cheltuielile eligibile, în funcție de cerința privind planul de economisire și de plafonul lunar.
- Potrivit mai ales pentru călătorii care vor un card simplu, cu foarte puține comisioane de care să țină cont.
Deschide un cont Trade Republic
Recenzie cont Revolut
Revolut oferă în Italia cinci planuri personale: Standard, Plus, Premium, Metal și Ultra.
Revolut Standard nu are taxă lunară. Poți schimba până la 1.000 € pe lună în zilele lucrătoare fără o taxă suplimentară de utilizare echitabilă (fair usage). Peste această limită, Revolut percepe 1%. Utilizatorii Standard plătesc și un comision de 1% la schimburile valutare făcute în weekend.
Retragerile de la bancomat sunt gratuite până la 200 € într-o perioadă glisantă de o lună și maximum cinci retrageri. Odată depășită oricare dintre limite, comisionul este de 2% din suma retrasă, cu o taxă minimă de 1 €. Ține minte că operatorul bancomatului poate percepe în continuare propriul comision.
Revolut Plus costă 3,99 € pe lună. Principala îmbunătățire legată de călătorii este un plafon lunar de schimb mai mare, de 3.000 €, și un comision de schimb de weekend mai mic, de 0,5%. Plafonul pentru bancomat rămâne 200 € pe lună, așa că pentru mine acesta este în continuare cel mai puțin interesant plan pentru călători.
Revolut Premium costă 9,99 € pe lună. Schimbul valutar nu are limită lunară de utilizare echitabilă și nici supratază de weekend, iar retragerile gratuite de la bancomat cresc la 400 € pe lună.
Premium include și asigurare de călătorie pentru călătoriile eligibile. Totuși, polița actuală are condiții și excluderi, iar Premium și Metal acoperă în general călătorii de până la 30 de zile. Pentru backpackingul pe termen lung, aș prefera în continuare o asigurare de călătorie separată, concepută pentru călătorii mai lungi.
Revolut Metal costă 15,99 € pe lună și ridică plafonul gratuit pentru bancomat la 800 € pe lună. Include și avantaje suplimentare legate de călătorii și abonamente. Dacă aceste extra justifică taxa depinde în întregime de cât de mult le folosești.
Revolut Ultra costă 55 € pe lună și ridică plafonul pentru bancomat la 2.000 € pe lună. Vine cu multe avantaje suplimentare, dar pentru backpackerul obișnuit costul lunar este greu de justificat.
Un lucru util de înțeles: când Revolut spune că o valută nu este acceptată ca sold al contului, nu înseamnă neapărat că nu poți folosi cardul în acea valută. În multe cazuri poți totuși plăti sau retrage, iar Revolut va converti automat tranzacția.
Revolut pe scurt:
- Standard: 0 €/lună; Plus: 3,99 €; Premium: 9,99 €; Metal: 15,99 €; Ultra: 55 €.
- Plafon de schimb Standard: 1.000 €/lună în zilele lucrătoare; Plus: 3.000 €; Premium, Metal și Ultra: fără limită de utilizare echitabilă.
- Comision de schimb în weekend: 1% la Standard, 0,5% la Plus, niciun comision la Premium, Metal și Ultra.
- Plafon gratuit pentru bancomat: 200 € Standard/Plus, 400 € Premium, 800 € Metal, 2.000 € Ultra.
- Premium, Metal și Ultra includ asigurare de călătorie, dar se aplică condiții și durate maxime ale călătoriilor.
- Potrivit mai ales pentru călătorii care vor o aplicație flexibilă, mai multe valute și un plan gratuit solid.
Recenzie cont Wise
Wise, fost TransferWise, este deosebit de util dacă ții, primești sau transferi bani în mod regulat în valute diferite.
Nu există taxă lunară de cont și poți deține și gestiona peste 40 de valute. Conversia valutară folosește cursul mediu al pieței plus un comision transparent, care variază în funcție de valutele implicate. În prezent, Wise anunță comisioane de conversie de la aproximativ 0,2%.
Cardul de debit fizic costă 7 € pentru rezidenții din Italia, în timp ce cardul digital este gratuit. Dacă plătești într-o valută pe care o ai deja în contul Wise, nu există comision de conversie. Dacă nu ai acea valută, Wise convertește automat dintr-unul dintre soldurile tale disponibile și aplică comisionul de conversie aferent.
Pentru retragerile de la bancomat, rezidenții din Italia primesc în prezent până la 250 € pe lună fără comision de retragere Wise. Peste acest plafon, Wise percepe 2,69% din suma care depășește limita. Ca întotdeauna, bancomatul în sine poate adăuga un comision separat.
Wise este deosebit de util pentru oamenii care mută bani între țări sau sunt plătiți în valute diferite. Pentru cheltuielile pur de călătorie, Revolut, N26 sau Trade Republic pot fi mai simple, în funcție de nevoile tale, dar Wise rămâne una dintre cele mai transparente opțiuni.
Poți folosi calculatorul de costuri Wise ca să vezi comisionul exact înainte de a face un transfer sau o conversie. Pentru transferuri internaționale mari, merită comparat și Atlantic Money.
Wise pe scurt:
- Fără taxă lunară de cont.
- Cost unic de 7 € pentru cardul fizic în Italia; cardul digital este gratuit.
- Deții și gestionezi peste 40 de valute.
- Conversie valutară la cursul mediu al pieței plus un comision transparent, de la aproximativ 0,2%, în funcție de valută.
- Până la 250 €/lună în retrageri de la bancomat fără comision de retragere Wise; 2,69% peste plafon.
- Potrivit mai ales pentru călătorii care dețin, primesc sau transferă frecvent mai multe valute.
Recenzie cont N26
N26 este o altă bancă complet online. În Italia, principalele planuri personale sunt Standard, Smart, Go și Metal.
N26 Standard nu are taxă lunară și include un Mastercard virtual gratuit. Un card fizic poate fi comandat contra unei taxe unice. Contul include trei retrageri gratuite pe lună de la bancomat în zona euro.
Cel mai puternic avantaj pentru călători este că N26 nu adaugă un comision de tranzacție în străinătate la plățile cu cardul într-o altă valută. Totuși, Standard și Smart percep 1,7% la retragerile de la bancomat în afara zonei euro.
N26 Smart costă 4,90 € pe lună și adaugă în principal funcții de bugetare și de administrare a contului. Din perspectiva călătoriilor, nu cred că costul suplimentar este deosebit de convingător.
N26 Go, cunoscut anterior ca N26 You, costă 9,90 € pe lună. Acesta este planul care devine cu adevărat interesant pentru călători: retragerile de la bancomat în afara zonei euro sunt gratuite, plățile cu cardul nu au comision de tranzacție în străinătate, iar asigurarea de călătorie de la Allianz Assistance este inclusă. N26 oferă în prezent și 1% cashback la plățile eligibile cu cardul făcute în afara SEE, a Regatului Unit și a Elveției.
N26 Metal costă 16,90 € pe lună și include aceleași avantaje de bază pentru călătorii ca Go, plus asigurări suplimentare și beneficii premium.
Dacă călătorești de mai multe ori pe an și ai cumpăra altfel asigurări de călătorie separate, N26 Go poate avea sens. Pentru călătoriile lungi, totuși, aș verifica atent condițiile asigurării, în loc să presupun că polița inclusă este potrivită pentru orice itinerar.
N26 pe scurt:
- Standard: 0 €/lună; Smart: 4,90 €; Go: 9,90 €; Metal: 16,90 €.
- Fără comision pentru tranzacții în străinătate la plățile cu cardul, indiferent de plan.
- Standard include trei retrageri lunare gratuite de la bancomat în zona euro.
- Standard și Smart percep 1,7% la retragerile de la bancomat în afara zonei euro.
- Go și Metal includ retrageri gratuite de la bancomat în afara zonei euro și asigurare de călătorie.
- Potrivit mai ales pentru călătorii care vor un cont bancar veritabil și, cu Go, un pachet de călătorie plătit, totul-în-unu.
Recenzie Curve

Curve este diferit de celelalte produse din acest articol. Este în esență un portofel care îți permite să legi mai multe carduri Visa sau Mastercard existente și să le folosești printr-un singur card Curve.
Alegi din aplicație ce card de bază vrei să fie debitat, iar Curve procesează plata prin acel card. Poate fi comod dacă ai mai multe conturi și nu vrei să porți după tine toate cardurile.
Curve poate face și conversia valutară înainte de a debita cardul de bază, ceea ce poate ajuta dacă acel card aplică de obicei un adaos scump la cursul de schimb.
Planurile actuale sunt Curve Pay, Curve Pay X, Curve Pay Pro și Curve Pay Pro+.
Curve Pay este gratuit. Include până la 250 € pe lună de cheltuieli în valută fără comision. Peste această sumă, Curve percepe 2,99%. Retragerile de la bancomat pe planul gratuit costă 2% sau 2 €, oricare este mai mare, și se aplică în plus un comision de schimb valutar de weekend.
Curve Pay X costă 5,99 € pe lună și crește substanțial plafonul de cheltuieli în străinătate fără comision, incluzând până la 300 € pe lună de retrageri de la bancomat din străinătate fără comision.
Curve Pay Pro costă 9,99 € pe lună și ridică plafonul pentru bancomat din străinătate la 500 €, în timp ce Curve Pay Pro+ costă 17,99 € pe lună și îl ridică la 1.000 €. Planurile plătite adaugă și funcții precum ferestre Go Back in Time mai lungi și, la nivelurile superioare, beneficii de cashback.
Curve era una dintre recomandările mele preferate pentru călătorii, dar planul gratuit este mult mai puțin atractiv astăzi. Acum îl văd în primul rând ca un portofel util pentru combinarea cardurilor, nu ca cea mai bună soluție de călătorie de sine stătătoare.
Curve pe scurt:
- Curve Pay: gratuit; Pay X: 5,99 €/lună; Pay Pro: 9,99 €/lună; Pay Pro+: 17,99 €/lună.
- Planul gratuit include până la 250 €/lună de cheltuieli în valută fără comision.
- Retragerile de la bancomat pe planul gratuit costă 2% sau 2 €, oricare este mai mare.
- Planurile plătite cresc plafoanele pentru cheltuieli în străinătate și pentru bancomat.
- Îți permite să combini mai multe carduri existente într-un singur portofel.
- Potrivit mai ales pentru călătorii care vor să gestioneze mai multe carduri printr-o singură aplicație, nu să-și înlocuiască banca principală.
Ce card de călătorie să alegi?
Nu există un singur card de călătorie perfect. Depinde de cât de des retragi numerar, cât cheltuiești în valute străine, dacă vrei să plătești o taxă lunară și ce conturi sunt disponibile în țara ta.
Personal, m-aș concentra pe următoarele:
- Dacă vrei să ții costurile fixe la zero: Trade Republic este extrem de simplu pentru călători, în timp ce Revolut și Wise sunt carduri de rezervă excelente. Folosind două conturi diferite ai mult mai multă flexibilitate decât bazându-te pe un singur card.
- Dacă călătorești des și nu te deranjează o taxă lunară: N26 Go este interesant pentru că îmbină retragerile gratuite de la bancomat din străinătate cu asigurarea de călătorie și alte avantaje de călătorie. Revolut Premium sau Metal pot avea și ele sens dacă folosești funcțiile lor suplimentare.
- Dacă lucrezi în mod regulat cu mai multe valute sau transferuri internaționale: Wise rămâne unul dintre cele mai utile conturi de avut.
- Dacă ai deja mai multe carduri și vrei să le combini: Curve poate fi încă util, deși n-aș alege planul gratuit în primul rând pentru retragerile de la bancomat.
Orice ai alege, îți recomand cu tărie să călătorești cu cel puțin două carduri, ideal de la rețele sau emitenți diferiți, păstrate în locuri separate. Cardurile pot fi furate, blocate, demagnetizate sau înghițite de un bancomat exact la cel mai prost moment.
Port mereu la mine și niște numerar de urgență. Euro se schimbă ușor în multe țări, iar dolarii americani sunt adesea acceptați și mai larg de casele de schimb.
Dacă ai întrebări sau știi un alt cont de călătorie care merită adăugat pe listă, lasă liniștit un comentariu.
P.S. Dacă ți-a fost util acest articol, ia în considerare deschiderea unui cont prin unul dintre linkurile afiliate de pe această pagină. Astfel susții site-ul fără niciun cost suplimentar pentru tine. Mulțumesc!
Pentru donații, pizza și beri virtuale 🙂
Ți-a plăcut articolul? Salvează-l pe Pinterest!