De bästa resekorten för backpackers 2026
När du reser, särskilt under långa perioder, kan bankavgifter i det tysta äta upp din budget. Ett vanligt kort kan ta 5 € eller mer för ett uttag i en utländsk uttagsautomat, medan betalningar i utländsk valuta kan få ett växelkurspåslag på 2–3 % eller mer.
Den goda nyheten är att de här kostnaderna till stor del går att undvika. Nedan förklarar jag vad du ska titta efter hos ett resekort, hur du undviker de vanligaste avgifterna och vilka konton jag för närvarande anser vara mest användbara för backpacking och långa resor.
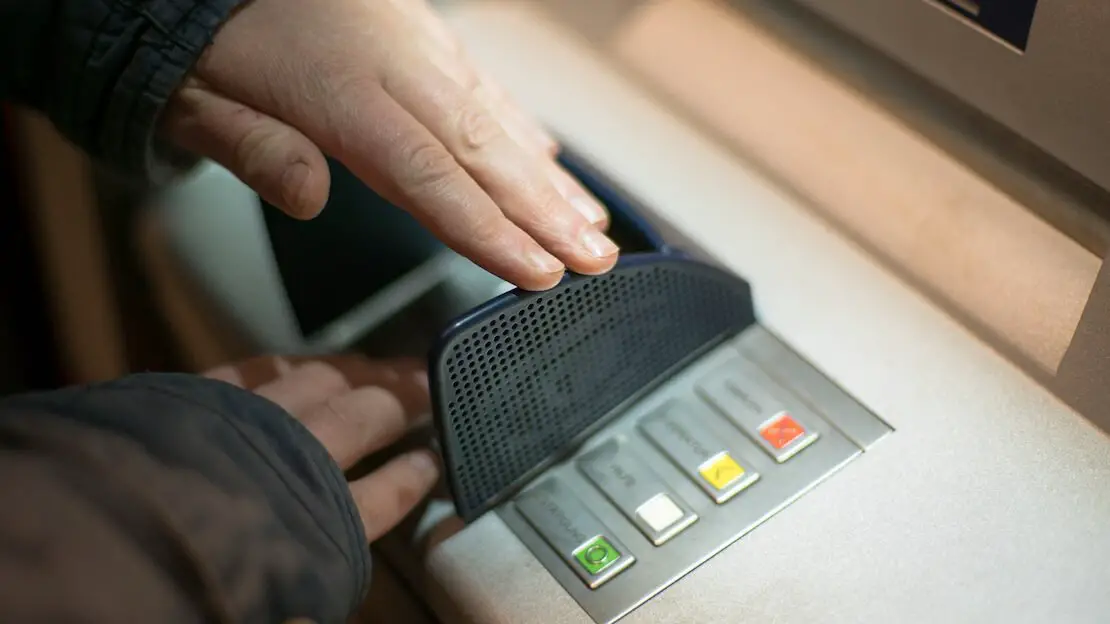
Kom ihåg att täcka knappsatsen med handen när du tar ut kontanter!
Vad du ska titta efter hos ett resekort
Som jag ser det finns det tre huvudsakliga kostnader att vara uppmärksam på:
Fasta avgifter och kontoavgifter: månads- eller årsavgifter, utfärdande av kort, överföringar, insättningar och alla andra återkommande kostnader.
Avgifter för uttag i uttagsautomat: många traditionella banker erbjuder billiga eller gratis uttag hemma men blir dyra utomlands.
Valutaväxlingsavgifter: de kan tas ut både på uttag och på kortbetalningar i en annan valuta. De är ofta mindre uppenbara än en fast uttagsavgift, eftersom de kan vara gömda i växelkursen.
Några viktiga tips
Din egen bank är inte den enda som kan ta betalt av dig. Den lokala automatoperatören kan lägga på en egen avgift, som din kortutgivare inte kan styra. I länder där uttagsavgifterna inte går att undvika kan det minska effekten om du tar ut ett större belopp mer sällan.
Det är också värt att söka på nätet innan du kommer till ett land. Prova något i stil med ”Thailand ATM no fee” eller ”Mexico ATM no fee”. Forum och resebloggar har ofta uppdaterad information om vilka banker som för närvarande tillåter billigare uttag med utländska kort.
Viktigast av allt: om en uttagsautomat eller en kortterminal erbjuder sig att räkna om transaktionen till euro eller din hemvaluta, tacka nej till omräkningen och betala i den lokala valutan. Det här kallas Dynamic Currency Conversion, och växelkursen som erbjuds är oftast mycket sämre än den kurs som ett bra resekort tillämpar.
Samma princip gäller på nätet: om en webbplats låter dig välja mellan att betala i den lokala valutan eller låta webbplatsen räkna om priset till euro, väljer jag normalt originalvalutan och låter min kortutgivare sköta omräkningen.
De bästa resekorten för backpackers 2026
Det här är de konton och kort som jag för närvarande anser vara mest intressanta för resenärer:
Jag är lite av en sparfantast och har lagt alldeles för mycket tid på att läsa avgiftslistor för att lista ut vilka konton som är mest vettiga för resor. Målet är enkelt: hålla de fasta kostnaderna låga, undvika växelkurspåslag och ta ut kontanter utomlands utan att betala en förmögenhet.
Viktigt: tillgänglighet och avgifter beror på ditt bosättningsland och kan ändras med tiden. Siffrorna nedan gäller främst planer som är tillgängliga för personer bosatta i Italien och EES. Kontrollera alltid leverantörens aktuella villkor innan du öppnar ett konto.
Och res aldrig med bara ett kort. Även det bästa kontot är oanvändbart om kortet blir stulet, spärrat, skadat eller uppslukat av en uttagsautomat.
Snabb jämförelse
| Konto | Månadsavgift | Uttag i uttagsautomat | Köp i utländsk valuta | Bäst för | Länk |
|---|---|---|---|---|---|
| Trade Republic | 0 € | Gratis från 100 €; 1 € under 100 € | Ingen extra valutaavgift från Trade Republic | Enkelt resekort med låga kostnader | Öppna konto |
| Revolut Standard | 0 € | Upp till 200 €/månad och 5 uttag gratis; därefter 2 % (minst 1 €) | Avgiftsfri växling på vardagar upp till 1 000 €/månad; 1 % över gränsen och 1 % helgavgift | Allround-användning på resor | Öppna konto |
| Wise | 0 € | Upp till 250 €/månad gratis; 2,69 % över gränsen | Mittkurs plus en transparent växlingsavgift, från cirka 0,2 % beroende på valuta | Saldon i flera valutor och överföringar | Öppna konto |
| N26 Standard / Go | 0 € / 9,90 € | Standard: 3 gratis uttag i euroområdet, 1,7 % utanför euroområdet. Go: gratis uttag utomlands | Ingen avgift för utlandstransaktioner vid kortbetalningar | Resenärer som vill ha ett vanligt bankkonto; Go innehåller också reseförmåner | Öppna konto |
| Curve Pay | 0 € | Gratisplanen tar 2 % eller 2 € per uttag, beroende på vilket som är högst | Upp till 250 €/månad avgiftsfritt; därefter 2,99 %. Helgavgift tillkommer i gratisplanen | Att samla flera befintliga kort i en plånbok | Skaffa Curve |
Recension av Trade Republic-kontot

Du kan få aktier för 10 € efter att ha gjort två investeringar om du anger koden: grj0l4ps
Trade Republic började som en investeringsmäklare men erbjuder nu också ett transaktionskonto och ett Visa-betalkort i flera europeiska länder, däribland Italien.
För resor är villkoren extremt enkla: det finns ingen månadsavgift, Trade Republic lägger inte på någon valutaavgift på kortbetalningar, och uttag i uttagsautomat på 100 € eller mer är gratis. Uttag under 100 € kostar 1 €.
Det finns också en Saveback-funktion på 1 % för kvalificerade kortköp. Pengarna investeras i en sparplan som du själv väljer, och Saveback är begränsat till 15 € per månad. För att kvalificera dig måste du investera minst 50 € per månad via sparplaner.
För de flesta resenärer är det här ett av de enklaste alternativen, eftersom du inte behöver hålla koll på en liten månatlig uttagsgräns. Den största begränsningen är tillgängligheten: Trade Republic erbjuds inte överallt.
Trade Republic i korthet:
- Ingen månadsavgift för kontot.
- Visa-betalkort.
- Ingen extra valutaavgift från Trade Republic på kortbetalningar.
- Gratis uttag i uttagsautomat på 100 € eller mer; avgift på 1 € under 100 €.
- 1 % Saveback på kvalificerade köp, enligt kravet på sparplan och månadstaket.
- Passar bäst för resenärer som vill ha ett enkelt kort med mycket få avgifter att tänka på.
Öppna ett konto hos Trade Republic
Recension av Revolut-kontot
Revolut erbjuder fem privatplaner i Italien: Standard, Plus, Premium, Metal och Ultra.
Revolut Standard har ingen månadsavgift. Du kan växla upp till 1 000 € per månad på vardagar utan någon extra avgift för skälig användning. Över den gränsen tar Revolut 1 %. Standard-användare betalar också en avgift på 1 % för valutaväxlingar som görs under helgen.
Uttag i uttagsautomat är gratis upp till 200 € per rullande månad och högst fem uttag. När någon av gränserna överskrids är avgiften 2 % av det uttagna beloppet, med en minimiavgift på 1 €. Tänk på att automatoperatören ändå kan ta ut en egen avgift.
Revolut Plus kostar 3,99 € per månad. Den viktigaste förbättringen för resor är en högre månatlig växlingsgräns på 3 000 € och en lägre helgavgift för växling på 0,5 %. Uttagsgränsen ligger kvar på 200 € per månad, så för mig är det här fortfarande den minst intressanta planen för resenärer.
Revolut Premium kostar 9,99 € per månad. Valutaväxling har ingen månatlig gräns för skälig användning och inget helgtillägg, medan de gratis uttagen ökar till 400 € per månad.
Premium innehåller också en reseförsäkring för kvalificerade resor. Den nuvarande försäkringen har dock villkor och undantag, och Premium och Metal täcker i regel resor på upp till 30 dagar. För långa backpackingresor skulle jag ändå föredra en separat reseförsäkring som är utformad för längre resor.
Revolut Metal kostar 15,99 € per månad och höjer gränsen för avgiftsfria uttag till 800 € per månad. Den innehåller också ytterligare rese- och prenumerationsförmåner. Om de extra förmånerna motiverar avgiften beror helt på hur mycket du använder dem.
Revolut Ultra kostar 55 € per månad och höjer uttagsgränsen till 2 000 € per månad. Den har många extra förmåner, men för den genomsnittliga backpackern är månadskostnaden svår att motivera.
En användbar sak att förstå: när Revolut säger att en valuta inte stöds som kontosaldo betyder det inte nödvändigtvis att du inte kan använda kortet i den valutan. I många fall kan du ändå betala eller ta ut pengar, och Revolut räknar om transaktionen automatiskt.
Revolut i korthet:
- Standard: 0 €/månad; Plus: 3,99 €; Premium: 9,99 €; Metal: 15,99 €; Ultra: 55 €.
- Växlingsgräns för Standard: 1 000 €/månad på vardagar; Plus: 3 000 €; Premium, Metal och Ultra: ingen gräns för skälig användning.
- Helgavgift för växling: 1 % för Standard, 0,5 % för Plus, ingen för Premium, Metal och Ultra.
- Gräns för avgiftsfria uttag: 200 € Standard/Plus, 400 € Premium, 800 € Metal, 2 000 € Ultra.
- Premium, Metal och Ultra innehåller reseförsäkring, men villkor och maximala reselängder gäller.
- Passar bäst för resenärer som vill ha en flexibel app, flera valutor och en stark gratisplan.
Recension av Wise-kontot
Wise, tidigare TransferWise, är särskilt användbart om du regelbundet har, tar emot eller överför pengar i olika valutor.
Det finns ingen månadsavgift för kontot, och du kan ha och hantera mer än 40 valutor. Valutaväxling sker till mittkursen plus en transparent avgift som varierar beroende på valutorna. Wise marknadsför för närvarande växlingsavgifter från cirka 0,2 %.
Det fysiska betalkortet kostar 7 € för personer bosatta i Italien, medan det digitala kortet är gratis. Om du betalar i en valuta som du redan har på ditt Wise-konto finns det ingen växlingsavgift. Om du inte har den valutan växlar Wise automatiskt från något av dina tillgängliga saldon och tar ut den aktuella växlingsavgiften.
När det gäller uttag i uttagsautomat får personer bosatta i Italien för närvarande ta ut upp till 250 € per månad utan uttagsavgift från Wise. Över den gränsen tar Wise 2,69 % på det belopp som överstiger gränsen. Som alltid kan själva automaten lägga på en separat avgift.
Wise är särskilt användbart för den som flyttar pengar mellan länder eller får betalt i olika valutor. För rena resekostnader kan Revolut, N26 eller Trade Republic vara enklare beroende på dina behov, men Wise är fortfarande ett av de mest transparenta alternativen.
Du kan använda Wises kostnadskalkylator för att se den exakta avgiften innan du gör en överföring eller växling. För stora internationella överföringar kan det också vara värt att jämföra med Atlantic Money.
Wise i korthet:
- Ingen månadsavgift för kontot.
- Engångskostnad på 7 € för det fysiska kortet i Italien; det digitala kortet är gratis.
- Ha och hantera mer än 40 valutor.
- Valutaväxling till mittkursen plus en transparent avgift, från cirka 0,2 % beroende på valuta.
- Upp till 250 €/månad i uttag utan uttagsavgift från Wise; 2,69 % över gränsen.
- Passar bäst för resenärer som ofta har, tar emot eller överför flera valutor.
Recension av N26-kontot
N26 är en annan helt digital bank. I Italien är de viktigaste privatplanerna Standard, Smart, Go och Metal.
N26 Standard har ingen månadsavgift och innehåller ett gratis virtuellt Mastercard. Ett fysiskt kort kan beställas mot en engångsavgift. Kontot innehåller tre gratis uttag per månad i euroområdet.
Den starkaste egenskapen för resenärer är att N26 inte lägger på någon avgift för utlandstransaktioner på kortbetalningar i en annan valuta. Standard och Smart tar dock 1,7 % på uttag utanför euroområdet.
N26 Smart kostar 4,90 € per månad och lägger främst till funktioner för budgetering och kontohantering. Ur ett reseperspektiv tycker jag inte att den extra kostnaden är särskilt övertygande.
N26 Go, tidigare N26 You, kostar 9,90 € per månad. Det här är planen som blir riktigt intressant för resenärer: uttag utanför euroområdet är gratis, kortbetalningar har ingen avgift för utlandstransaktioner, och en reseförsäkring från Allianz Assistance ingår. N26 erbjuder för närvarande också 1 % cashback på kvalificerade kortbetalningar som görs utanför EES, Storbritannien och Schweiz.
N26 Metal kostar 16,90 € per månad och har samma grundläggande reseförmåner som Go, plus extra försäkringar och premiumförmåner.
Om du reser flera gånger per år och annars skulle köpa en separat reseförsäkring kan N26 Go vara vettigt. För långa resor skulle jag ändå kontrollera försäkringsvillkoren noga i stället för att utgå från att den inkluderade försäkringen passar för varje resrutt.
N26 i korthet:
- Standard: 0 €/månad; Smart: 4,90 €; Go: 9,90 €; Metal: 16,90 €.
- Ingen avgift för utlandstransaktioner på kortbetalningar, oavsett plan.
- Standard innehåller tre gratis uttag per månad i euroområdet.
- Standard och Smart tar 1,7 % för uttag utanför euroområdet.
- Go och Metal innehåller gratis uttag utanför euroområdet och reseförsäkring.
- Passar bäst för resenärer som vill ha ett riktigt bankkonto och, med Go, ett betalt allt-i-ett-paket för resor.
Recension av Curve

Curve skiljer sig från de andra produkterna i den här artikeln. Det är i grunden en plånbok där du kan koppla flera befintliga Visa- eller Mastercard-kort och använda dem via ett enda Curve-kort.
Du väljer i appen vilket underliggande kort du vill belasta, och Curve behandlar betalningen via det kortet. Det kan vara praktiskt om du har flera konton och inte vill bära med dig alla dina kort.
Curve kan också sköta valutaomräkningen innan det underliggande kortet belastas, vilket kan hjälpa om det kortet normalt har ett dyrt växelkurspåslag.
De nuvarande planerna är Curve Pay, Curve Pay X, Curve Pay Pro och Curve Pay Pro+.
Curve Pay är gratis. Den innehåller upp till 250 € per månad i avgiftsfria köp i utländsk valuta. Över det tar Curve 2,99 %. Uttag i gratisplanen kostar 2 % eller 2 €, beroende på vilket som är högst, och en extra helgavgift för valutaväxling tillkommer.
Curve Pay X kostar 5,99 € per månad och höjer gränsen för avgiftsfria köp utomlands betydligt, samtidigt som den innehåller upp till 300 € per månad i avgiftsfria uttag utomlands.
Curve Pay Pro kostar 9,99 € per månad och höjer gränsen för uttag utomlands till 500 €, medan Curve Pay Pro+ kostar 17,99 € per månad och höjer den till 1 000 €. De betalda planerna lägger också till funktioner som längre perioder för Go Back in Time och, i de högre nivåerna, cashbackförmåner.
Curve brukade vara en av mina favoritrekommendationer för resor, men gratisplanen är mycket mindre attraktiv i dag. Nu ser jag det främst som en användbar plånbok för att samla kort snarare än som den bästa fristående lösningen för resor.
Curve i korthet:
- Curve Pay: gratis; Pay X: 5,99 €/månad; Pay Pro: 9,99 €/månad; Pay Pro+: 17,99 €/månad.
- Gratisplanen innehåller upp till 250 €/månad i avgiftsfria köp i utländsk valuta.
- Uttag i gratisplanen kostar 2 % eller 2 €, beroende på vilket som är högst.
- Betalda planer höjer gränserna för köp och uttag utomlands.
- Låter dig samla flera befintliga kort i en plånbok.
- Passar bäst för resenärer som vill hantera flera kort i en enda app snarare än ersätta sitt huvudsakliga bankkonto.
Vilket resekort ska du välja?
Det finns inget perfekt resekort. Det beror på hur ofta du tar ut kontanter, hur mycket du spenderar i utländska valutor, om du vill betala en månadsavgift och vilka konton som finns i ditt land.
Personligen skulle jag fokusera på följande:
- Om du vill hålla de fasta kostnaderna på noll: Trade Republic är extremt enkelt för resenärer, medan Revolut och Wise är utmärkta reservkort. Med två olika konton får du mycket mer flexibilitet än om du förlitar dig på ett enda kort.
- Om du reser ofta och inte har något emot en månadsavgift: N26 Go är intressant eftersom det kombinerar gratis uttag utomlands med reseförsäkring och andra reseförmåner. Revolut Premium eller Metal kan också vara vettigt om du använder deras extra funktioner.
- Om du regelbundet hanterar flera valutor eller internationella överföringar: Wise är fortfarande ett av de mest användbara kontona att ha.
- Om du redan har flera kort och vill samla dem: Curve kan fortfarande vara användbart, även om jag inte skulle välja gratisplanen främst för uttag.
Vad du än väljer rekommenderar jag starkt att du reser med minst två kort, helst från olika nätverk eller utgivare, och förvarar dem på olika ställen. Kort kan bli stulna, spärrade, avmagnetiserade eller uppslukade av en uttagsautomat i värsta tänkbara ögonblick.
Jag har också alltid med mig lite nödkontanter. Euro är lätta att växla i många länder, medan amerikanska dollar ofta accepteras på ännu fler växelkontor.
Om du har frågor eller känner till ett annat resekonto som är värt att lägga till på listan får du gärna lämna en kommentar.
PS. Om du tyckte att den här artikeln var användbar får du gärna öppna ett konto via någon av affiliatelänkarna på den här sidan. Det stöttar sajten utan någon extra kostnad för dig. Tack!
För donationer/virtuella pizzor och öl 🙂
Gillade du inlägget? Pinna det!