De beste reisekortene for backpackere i 2026
Når du reiser, særlig over lengre tid, kan bankgebyrer i det stille spise opp budsjettet ditt. Et tradisjonelt kort kan ta 5 € eller mer for et internasjonalt minibankuttak, mens betaling i utenlandsk valuta kan komme med et påslag på vekslingskursen på 2–3 % eller mer.
Den gode nyheten er at disse kostnadene i stor grad kan unngås. Nedenfor forklarer jeg hva du bør se etter i et reisekort, hvordan du unngår de vanligste gebyrene, og hvilke kontoer jeg for øyeblikket synes er mest nyttige for backpacking og langtidsreiser.
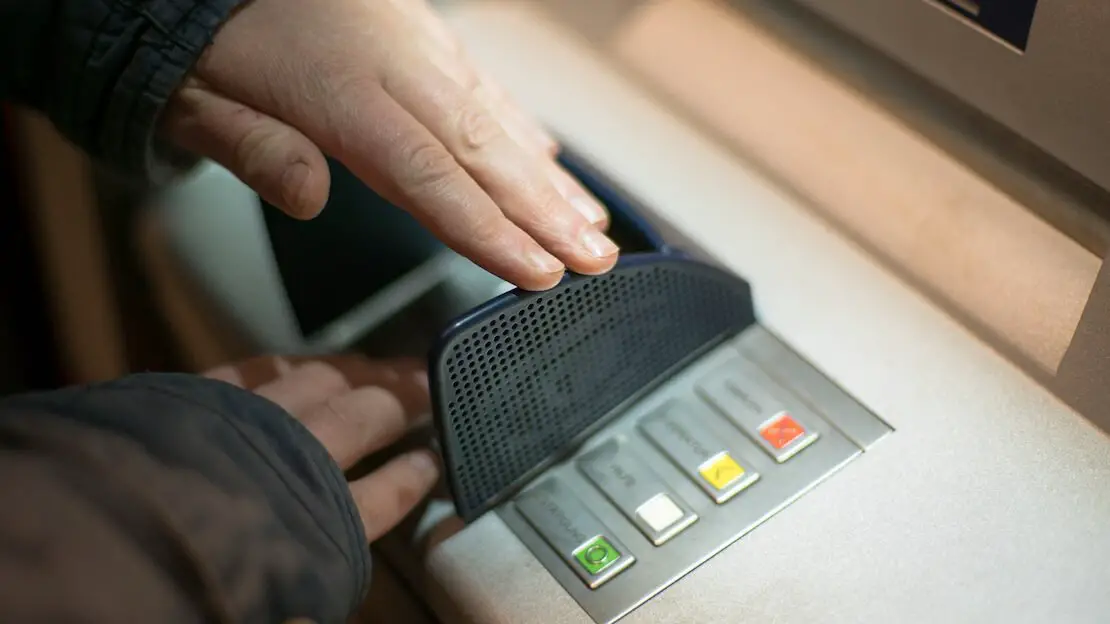
Husk å dekke til tastaturet med hånden når du tar ut kontanter!
Hva du bør se etter i et reisekort
Slik jeg ser det, er det tre hovedkostnader du må være oppmerksom på:
Faste gebyrer og gebyrer for kontoadministrasjon: månedlige eller årlige gebyrer, utstedelse av kort, overføringer, påfyll og alle andre gjentakende kostnader.
Gebyrer for minibankuttak: mange tradisjonelle banker tilbyr billige eller gratis uttak hjemme, men blir dyre i utlandet.
Gebyrer for valutaveksling: disse kan tas både på uttak og på kortbetalinger i en annen valuta. De er ofte mindre synlige enn et fast minibankgebyr fordi de kan være skjult i vekslingskursen.
Noen viktige tips
Din egen bank er ikke den eneste som kan ta penger av deg. Den lokale minibankoperatøren kan legge på sitt eget gebyr, som kortutstederen din ikke kan kontrollere. I land der minibankgebyrer er uunngåelige, kan det redusere virkningen å ta ut et større beløp sjeldnere.
Det er også verdt å søke på nettet før du ankommer et land. Prøv for eksempel «Thailand ATM no fee» eller «Mexico ATM no fee». Forum og reiseblogger har ofte oppdatert informasjon om hvilke banker som for øyeblikket tillater billigere uttak med utenlandske kort.
Aller viktigst: hvis en minibank eller en kortterminal tilbyr å regne transaksjonen om til euro eller hjemlandets valuta, avslå omregningen og betal i lokal valuta. Dette kalles Dynamic Currency Conversion, og vekslingskursen som tilbys, er vanligvis mye dårligere enn kursen et godt reisekort bruker.
Det samme prinsippet gjelder på nettet: hvis et nettsted gir deg valget mellom å betale i lokal valuta eller la nettstedet regne prisen om til euro, velger jeg vanligvis den opprinnelige valutaen og lar kortutstederen min ta seg av omregningen.
De beste reisekortene for backpackere i 2026
Dette er kontoene og kortene jeg for øyeblikket synes er mest interessante for reisende:
Jeg er litt av en sparenisse og har brukt altfor mye tid på å lese gebyroversikter for å finne ut hvilke kontoer som gir mest mening når man reiser. Målet er enkelt: holde de faste kostnadene lave, unngå påslag på vekslingskursen og ta ut kontanter i utlandet uten å betale en formue.
Viktig: tilgjengelighet og gebyrer avhenger av bostedslandet ditt og kan endre seg over tid. Tallene nedenfor gjelder hovedsakelig abonnementer som er tilgjengelige for innbyggere i Italia og EØS. Sjekk alltid leverandørens gjeldende vilkår før du åpner en konto.
Og reis aldri med bare ett kort. Selv den beste kontoen er ubrukelig hvis kortet blir stjålet, sperret, ødelagt eller slukt av en minibank.
Rask sammenligning
| Konto | Månedlig gebyr | Minibankuttak | Forbruk i utenlandsk valuta | Best for | Lenke |
|---|---|---|---|---|---|
| Trade Republic | 0 € | Gratis fra 100 €; 1 € under 100 € | Ingen ekstra valutagebyr fra Trade Republic | Enkelt og billig reisekort | Åpne konto |
| Revolut Standard | 0 € | Opptil 200 € per måned og 5 uttak gratis; deretter 2 % (minimum 1 €) | Gebyrfri veksling på ukedager opptil 1 000 € per måned; 1 % over grensen og 1 % helgegebyr | Allsidig bruk på reise | Åpne konto |
| Wise | 0 € | Opptil 250 € per måned gratis; 2,69 % over grensen | Mellomkursen pluss et gjennomsiktig vekslingsgebyr, fra rundt 0,2 % avhengig av valutaen | Saldoer i flere valutaer og overføringer | Åpne konto |
| N26 Standard / Go | 0 € / 9,90 € | Standard: 3 gratis uttak i eurosonen, 1,7 % utenfor eurosonen. Go: gratis uttak i utlandet | Ingen gebyr for utenlandske transaksjoner på kortbetalinger | Reisende som vil ha en tradisjonell bankkonto; Go inkluderer også reisefordeler | Åpne konto |
| Curve Pay | 0 € | Gratisabonnementet tar 2 % eller 2 € per uttak, det som er høyest | Opptil 250 € per måned gebyrfritt; deretter 2,99 %. Helgegebyr gjelder for gratisabonnementet | Å samle flere eksisterende kort i én lommebok | Få Curve |
Anmeldelse av Trade Republic-kontoen

Du kan få aksjer for 10 € etter at du har gjort to investeringer, ved å skrive inn koden: grj0l4ps
Trade Republic startet som en investeringsmegler, men tilbyr nå også en brukskonto og et Visa-debetkort i flere europeiske land, inkludert Italia.
For reising er vilkårene ekstremt enkle: det er ikke noe månedlig abonnementsgebyr, Trade Republic legger ikke på noe valutagebyr på kortbetalinger, og minibankuttak på 100 € eller mer er gratis. Uttak under 100 € koster 1 €.
Det finnes også en Saveback-funksjon på 1 % på kvalifiserende kortbruk. Pengene investeres i en spareplan du velger selv, med Saveback begrenset til 15 € per måned. For å kvalifisere må du investere minst 50 € per måned gjennom spareplaner.
For de fleste reisende er dette et av de enkleste alternativene, fordi du slipper å holde oversikt over en liten månedlig uttaksgrense. Hovedbegrensningen er tilgjengelighet: Trade Republic tilbys ikke overalt.
Trade Republic i korte trekk:
- Ingen månedlig kontoavgift.
- Visa-debetkort.
- Ingen ekstra valutagebyr fra Trade Republic på kortbetalinger.
- Gratis minibankuttak på 100 € eller mer; 1 € i gebyr under 100 €.
- 1 % Saveback på kvalifiserende forbruk, med forbehold om kravet til spareplan og den månedlige grensen.
- Best egnet for reisende som vil ha et enkelt kort med svært få gebyrer å tenke på.
Anmeldelse av Revolut-kontoen
Revolut tilbyr fem personlige abonnementer i Italia: Standard, Plus, Premium, Metal og Ultra.
Revolut Standard har ikke noe månedlig gebyr. Du kan veksle opptil 1 000 € per måned på ukedager uten et ekstra «fair usage»-gebyr. Over denne grensen tar Revolut 1 %. Standard-brukere betaler også et gebyr på 1 % for valutaveksling som gjøres i helgen.
Minibankuttak er gratis opptil 200 € per rullerende måned og maksimalt fem uttak. Når en av grensene overskrides, er gebyret 2 % av beløpet som tas ut, med et minimumsgebyr på 1 €. Husk at minibankoperatøren fortsatt kan ta sitt eget gebyr.
Revolut Plus koster 3,99 € per måned. Den viktigste forbedringen for reising er en høyere månedlig vekslingsgrense på 3 000 € og et lavere helgegebyr for veksling på 0,5 %. Grensen for minibankuttak forblir 200 € per måned, så for meg er dette fortsatt det minst interessante abonnementet for reisende.
Revolut Premium koster 9,99 € per måned. Valutaveksling har ingen månedlig «fair usage»-grense eller helgetillegg, mens de gratis minibankuttakene øker til 400 € per måned.
Premium inkluderer også reiseforsikring for kvalifiserende reiser. Den nåværende forsikringen har imidlertid vilkår og unntak, og Premium og Metal dekker vanligvis reiser på opptil 30 dager. For langvarig backpacking ville jeg likevel foretrukket en egen reiseforsikring laget for lengre reiser.
Revolut Metal koster 15,99 € per måned og hever grensen for gebyrfrie minibankuttak til 800 € per måned. Det inkluderer også flere reise- og abonnementsfordeler. Om disse ekstrafordelene rettferdiggjør gebyret, avhenger helt av hvor mye du bruker dem.
Revolut Ultra koster 55 € per måned og hever grensen for minibankuttak til 2 000 € per måned. Det kommer med mange ekstra fordeler, men for den gjennomsnittlige backpackeren er det vanskelig å rettferdiggjøre den månedlige kostnaden.
Én nyttig ting å forstå: når Revolut sier at en valuta ikke støttes som kontosaldo, betyr det ikke nødvendigvis at du ikke kan bruke kortet i den valutaen. I mange tilfeller kan du fortsatt betale eller ta ut penger, og Revolut regner transaksjonen automatisk om.
Revolut i korte trekk:
- Standard: 0 €/måned; Plus: 3,99 €; Premium: 9,99 €; Metal: 15,99 €; Ultra: 55 €.
- Vekslingsgrense for Standard: 1 000 €/måned på ukedager; Plus: 3 000 €; Premium, Metal og Ultra: ingen «fair usage»-grense.
- Helgegebyr for veksling: 1 % på Standard, 0,5 % på Plus, ingen på Premium, Metal og Ultra.
- Gebyrfri uttaksgrense: 200 € Standard/Plus, 400 € Premium, 800 € Metal, 2 000 € Ultra.
- Premium, Metal og Ultra inkluderer reiseforsikring, men vilkår og maksimal reiselengde gjelder.
- Best egnet for reisende som vil ha en fleksibel app, flere valutaer og et sterkt gratisabonnement.
Anmeldelse av Wise-kontoen
Wise, tidligere TransferWise, er spesielt nyttig hvis du jevnlig har, mottar eller overfører penger i forskjellige valutaer.
Det er ingen månedlig kontoavgift, og du kan ha og administrere mer enn 40 valutaer. Valutaveksling bruker mellomkursen pluss et gjennomsiktig gebyr som varierer avhengig av valutaene det gjelder. Wise annonserer for øyeblikket vekslingsgebyrer fra rundt 0,2 %.
Det fysiske debetkortet koster 7 € for innbyggere i Italia, mens det digitale kortet er gratis. Hvis du betaler i en valuta du allerede har på Wise-kontoen din, er det ikke noe vekslingsgebyr. Hvis du ikke har den valutaen, regner Wise automatisk om fra en av de tilgjengelige saldoene dine og tar det aktuelle vekslingsgebyret.
For minibankuttak får innbyggere i Italia for øyeblikket opptil 250 € per måned uten Wise-uttaksgebyr. Over denne grensen tar Wise 2,69 % av beløpet som overstiger grensen. Som alltid kan selve minibanken legge på et eget gebyr.
Wise er spesielt nyttig for folk som flytter penger mellom land eller får betalt i forskjellige valutaer. For ren reisebruk kan Revolut, N26 eller Trade Republic være enklere, avhengig av behovene dine, men Wise er fortsatt et av de mest gjennomsiktige alternativene.
Du kan bruke Wises kostnadskalkulator for å se det nøyaktige gebyret før du gjør en overføring eller veksling. For store internasjonale overføringer kan Atlantic Money også være verdt å sammenligne.
Wise i korte trekk:
- Ingen månedlig kontoavgift.
- Engangskostnad på 7 € for det fysiske kortet i Italia; det digitale kortet er gratis.
- Ha og administrer mer enn 40 valutaer.
- Valutaveksling til mellomkursen pluss et gjennomsiktig gebyr, fra rundt 0,2 % avhengig av valutaen.
- Opptil 250 €/måned i minibankuttak uten Wise-uttaksgebyr; 2,69 % over grensen.
- Best egnet for reisende som ofte har, mottar eller overfører flere valutaer.
Anmeldelse av N26-kontoen
N26 er en annen helt nettbasert bank. I Italia er de viktigste personlige abonnementene Standard, Smart, Go og Metal.
N26 Standard har ikke noe månedlig gebyr og inkluderer et gratis virtuelt Mastercard. Et fysisk kort kan bestilles mot et engangsgebyr. Kontoen inkluderer tre gratis minibankuttak per måned i eurosonen.
Den sterkeste egenskapen for reisende er at N26 ikke legger på noe gebyr for utenlandske transaksjoner på kortbetalinger i en annen valuta. Standard og Smart tar imidlertid 1,7 % på minibankuttak utenfor eurosonen.
N26 Smart koster 4,90 € per måned og legger hovedsakelig til funksjoner for budsjettering og kontoadministrasjon. Sett fra et reiseperspektiv synes jeg ikke den ekstra kostnaden er spesielt overbevisende.
N26 Go, tidligere kjent som N26 You, koster 9,90 € per måned. Dette er abonnementet som blir virkelig interessant for reisende: minibankuttak utenfor eurosonen er gratis, kortbetalinger har ikke gebyr for utenlandske transaksjoner, og reiseforsikring fra Allianz Assistance er inkludert. N26 tilbyr også for øyeblikket 1 % cashback på kvalifiserende kortbetalinger gjort utenfor EØS, Storbritannia og Sveits.
N26 Metal koster 16,90 € per måned og inkluderer de samme viktigste reisefordelene som Go, pluss ekstra forsikring og premiumfordeler.
Hvis du reiser flere ganger i året og ellers ville kjøpt en egen reiseforsikring, kan N26 Go gi mening. For langtidsreiser ville jeg imidlertid likevel sjekket forsikringsvilkårene nøye i stedet for å anta at den inkluderte forsikringen passer for alle reiseruter.
N26 i korte trekk:
- Standard: 0 €/måned; Smart: 4,90 €; Go: 9,90 €; Metal: 16,90 €.
- Ingen gebyr for utenlandske transaksjoner på kortbetalinger, uansett abonnement.
- Standard inkluderer tre gratis månedlige minibankuttak i eurosonen.
- Standard og Smart tar 1,7 % for minibankuttak utenfor eurosonen.
- Go og Metal inkluderer gratis minibankuttak utenfor eurosonen og reiseforsikring.
- Best egnet for reisende som vil ha en skikkelig bankkonto og, med Go, en alt-i-ett betalt reisepakke.
Anmeldelse av Curve

Curve er annerledes enn de andre produktene i denne artikkelen. Det er i hovedsak en lommebok som lar deg koble sammen flere eksisterende Visa- eller Mastercard-kort og bruke dem gjennom ett enkelt Curve-kort.
Du velger i appen hvilket underliggende kort du vil belaste, og Curve behandler betalingen gjennom det kortet. Dette kan være praktisk hvis du har flere kontoer og ikke vil ha med deg alle kortene dine.
Curve kan også ta seg av valutaomregningen før det underliggende kortet belastes, noe som kan hjelpe hvis det kortet vanligvis legger på et dyrt påslag for valutaveksling.
De nåværende abonnementene er Curve Pay, Curve Pay X, Curve Pay Pro og Curve Pay Pro+.
Curve Pay er gratis. Det inkluderer opptil 250 € per måned i gebyrfritt forbruk i utenlandsk valuta. Over det tar Curve 2,99 %. Minibankuttak på gratisabonnementet koster 2 % eller 2 €, det som er høyest, og i tillegg kommer et helgegebyr for valutaveksling.
Curve Pay X koster 5,99 € per måned og øker grensen for gebyrfritt forbruk i utlandet betydelig, samtidig som det inkluderer opptil 300 € per måned i gebyrfrie minibankuttak i utlandet.
Curve Pay Pro koster 9,99 € per måned og hever grensen for minibankuttak i utlandet til 500 €, mens Curve Pay Pro+ koster 17,99 € per måned og hever den til 1 000 €. De betalte abonnementene legger også til funksjoner som lengre Go Back in Time-vinduer og, på de høyere nivåene, cashback-fordeler.
Curve pleide å være en av mine favorittanbefalinger for reising, men gratisabonnementet er mye mindre attraktivt i dag. Nå ser jeg det først og fremst som en nyttig lommebok for å kombinere kort, snarere enn som den beste frittstående reiseløsningen.
Curve i korte trekk:
- Curve Pay: gratis; Pay X: 5,99 €/måned; Pay Pro: 9,99 €/måned; Pay Pro+: 17,99 €/måned.
- Gratisabonnementet inkluderer opptil 250 €/måned i gebyrfritt forbruk i utenlandsk valuta.
- Minibankuttak på gratisabonnementet koster 2 % eller 2 €, det som er høyest.
- De betalte abonnementene øker grensene for forbruk i utlandet og minibankuttak.
- Lar deg kombinere flere eksisterende kort i én lommebok.
- Best egnet for reisende som vil administrere flere kort gjennom én enkelt app i stedet for å erstatte hovedbankkontoen sin.
Hvilket reisekort bør du velge?
Det finnes ikke ett perfekt reisekort. Det avhenger av hvor ofte du tar ut kontanter, hvor mye du bruker i utenlandsk valuta, om du vil betale et månedlig gebyr, og hvilke kontoer som er tilgjengelige i landet ditt.
Personlig ville jeg fokusert på følgende:
- Hvis du vil holde de faste kostnadene på null: Trade Republic er ekstremt enkelt for reisende, mens Revolut og Wise er utmerkede reservekort. Å bruke to forskjellige kontoer gir deg mye mer fleksibilitet enn å stole på ett enkelt kort.
- Hvis du reiser ofte og ikke har noe imot et månedlig gebyr: N26 Go er interessant fordi det kombinerer gratis minibankuttak i utlandet med reiseforsikring og andre reisefordeler. Revolut Premium eller Metal kan også gi mening hvis du bruker tilleggsfunksjonene deres.
- Hvis du jevnlig har med flere valutaer eller internasjonale overføringer å gjøre: Wise er fortsatt en av de mest nyttige kontoene å ha.
- Hvis du allerede har flere kort og vil kombinere dem: Curve kan fortsatt være nyttig, selv om jeg ikke ville valgt gratisabonnementet først og fremst for minibankuttak.
Uansett hva du velger, anbefaler jeg på det sterkeste å reise med minst to kort, helst fra forskjellige nettverk eller utstedere, og å oppbevare dem på forskjellige steder. Kort kan bli stjålet, sperret, avmagnetisert eller slukt av en minibank i det verst tenkelige øyeblikket.
Jeg har også alltid med meg litt kontanter til nødsfall. Euro er lett å veksle i mange land, mens amerikanske dollar ofte tas imot av enda flere vekslingskontorer.
Hvis du har spørsmål eller kjenner til en annen reisekonto som er verdt å legge til på listen, så legg gjerne igjen en kommentar.
PS. Hvis du syntes denne artikkelen var nyttig, kan du vurdere å åpne en konto via en av affiliate-lenkene på denne siden. Det støtter nettstedet uten at det koster deg noe ekstra. Takk!
For donasjoner, pizza og virtuelle øl 🙂
Likte du innlegget? Pin det!