Najlepsze karty płatnicze dla backpackersów w 2026 roku
Kiedy podróżujesz, zwłaszcza przez dłuższy czas, opłaty bankowe mogą po cichu zjadać twój budżet. Tradycyjna karta może pobierać 5 € lub więcej za wypłatę z zagranicznego bankomatu, a płatności w obcej walucie mogą wiązać się z marżą na kursie wymiany rzędu 2–3% lub więcej.
Dobra wiadomość jest taka, że tych kosztów w dużej mierze można uniknąć. Poniżej wyjaśniam, na co zwracać uwagę przy karcie do podróżowania, jak uniknąć najczęstszych opłat i które konta uważam obecnie za najprzydatniejsze w backpackingu i długich podróżach.
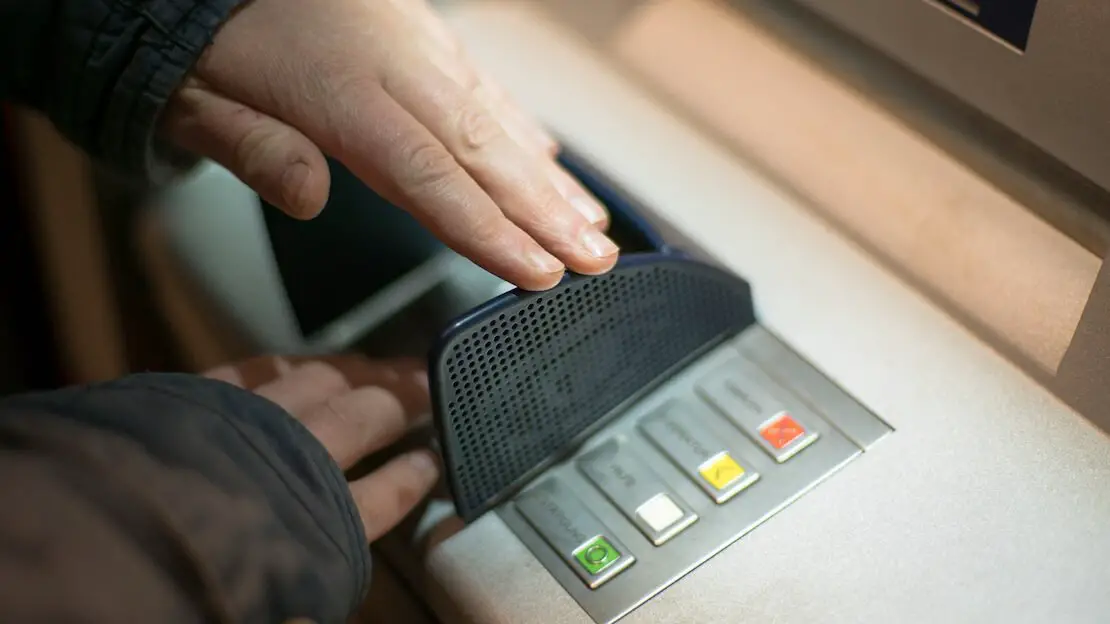
Pamiętaj, żeby przy wypłacie gotówki zasłaniać klawiaturę ręką!
Na co zwracać uwagę przy karcie do podróżowania
Moim zdaniem są trzy główne koszty, na które trzeba uważać:
Opłaty stałe i za prowadzenie konta: miesięczne lub roczne opłaty, wydanie karty, przelewy, doładowania i wszelkie inne koszty cykliczne.
Opłaty za wypłaty z bankomatów: wiele tradycyjnych banków oferuje tanie lub darmowe wypłaty w kraju, ale za granicą stają się drogie.
Opłaty za wymianę walut: mogą być pobierane zarówno od wypłat, jak i od płatności kartą w innej walucie. Często są mniej oczywiste niż stała opłata za bankomat, bo mogą być ukryte w kursie wymiany.
Kilka ważnych wskazówek
Opłaty może pobierać nie tylko twój własny bank. Lokalny operator bankomatu może doliczyć własną prowizję, na którą wydawca twojej karty nie ma wpływu. W krajach, gdzie opłat za bankomat nie da się uniknąć, wypłacanie większej kwoty rzadziej może zmniejszyć ich wpływ.
Warto też poszukać informacji w internecie, zanim przyjedziesz do danego kraju. Wpisz coś w rodzaju „Thailand ATM no fee” albo „Mexico ATM no fee”. Na forach i blogach podróżniczych często są aktualne informacje o tym, które banki obecnie pozwalają na tańsze wypłaty kartami zagranicznymi.
Przede wszystkim: jeśli bankomat lub terminal płatniczy proponuje przeliczenie transakcji na euro albo na walutę twojego kraju, odmów przeliczenia i płać w walucie lokalnej. To tak zwana Dynamic Currency Conversion, a oferowany kurs jest zwykle znacznie gorszy niż ten stosowany przez dobrą kartę do podróżowania.
Ta sama zasada obowiązuje online: jeśli strona daje ci wybór między płatnością w walucie lokalnej a przeliczeniem ceny na euro przez stronę, ja zwykle wybieram walutę oryginalną i zostawiam przeliczenie wydawcy karty.
Najlepsze karty do podróżowania dla backpackerów w 2026 roku
Oto konta i karty, które uważam obecnie za najciekawsze dla podróżników:
Mam trochę fioła na punkcie oszczędzania i spędziłem zdecydowanie za dużo czasu na czytaniu tabel opłat, żeby ustalić, które konta mają największy sens w podróży. Cel jest prosty: niskie koszty stałe, brak marż na kursie wymiany i wypłacanie gotówki za granicą bez wydawania fortuny.
Ważne: dostępność i opłaty zależą od kraju zamieszkania i mogą się zmieniać w czasie. Podane poniżej dane dotyczą głównie planów dostępnych dla rezydentów Włoch i EOG. Zawsze sprawdź aktualne warunki u dostawcy, zanim otworzysz konto.
I nigdy nie podróżuj z jedną kartą. Nawet najlepsze konto na nic się nie zda, jeśli karta zostanie skradziona, zablokowana, zniszczona albo połknięta przez bankomat.
Szybkie porównanie
| Konto | Opłata miesięczna | Wypłaty z bankomatów | Wydatki w obcej walucie | Najlepsze dla | Link |
|---|---|---|---|---|---|
| Trade Republic | 0 € | Za darmo od 100 €; 1 € poniżej 100 € | Brak dodatkowej opłaty Trade Republic za przewalutowanie | Prosta, tania karta do podróżowania | Otwórz konto |
| Revolut Standard | 0 € | Do 200 €/miesiąc i 5 wypłat za darmo; potem 2% (minimum 1 €) | Wymiana walut bez opłat w dni robocze do 1000 €/miesiąc; 1% powyżej limitu i 1% opłaty weekendowej | Wszechstronne zastosowanie w podróży | Otwórz konto |
| Wise | 0 € | Do 250 €/miesiąc za darmo; 2,69% powyżej limitu | Kurs średni rynkowy plus przejrzysta opłata za przewalutowanie, od około 0,2% w zależności od waluty | Salda w wielu walutach i przelewy | Otwórz konto |
| N26 Standard / Go | 0 € / 9,90 € | Standard: 3 darmowe wypłaty w strefie euro, 1,7% poza strefą euro. Go: darmowe wypłaty za granicą | Brak opłaty za transakcje w obcej walucie przy płatnościach kartą | Podróżnicy, którzy chcą tradycyjnego konta bankowego; Go zawiera też korzyści podróżnicze | Otwórz konto |
| Curve Pay | 0 € | Plan darmowy pobiera 2% lub 2 € za wypłatę, w zależności od tego, co wyższe | Do 250 €/miesiąc bez opłat; potem 2,99%. W planie darmowym obowiązuje opłata weekendowa | Połączenie kilku posiadanych kart w jednym portfelu | Weź Curve |
Recenzja konta Trade Republic

Po dokonaniu dwóch inwestycji możesz dostać 10 € w akcjach, wpisując kod: grj0l4ps
Trade Republic zaczynał jako broker inwestycyjny, ale dziś oferuje też rachunek bieżący i kartę debetową Visa w kilku krajach europejskich, w tym we Włoszech.
Pod kątem podróży warunki są wyjątkowo proste: nie ma miesięcznej opłaty abonamentowej, Trade Republic nie dolicza opłaty za przewalutowanie przy płatnościach kartą, a wypłaty z bankomatów od 100 € są darmowe. Wypłaty poniżej 100 € kosztują 1 €.
Jest też funkcja Saveback: 1% od kwalifikujących się wydatków kartą. Pieniądze są inwestowane w wybrany przez ciebie plan oszczędnościowy, a Saveback jest ograniczony do 15 € miesięcznie. Aby się załapać, musisz inwestować co najmniej 50 € miesięcznie w ramach planów oszczędnościowych.
Dla większości podróżników to jedna z najprostszych opcji, bo nie trzeba pilnować niewielkiego miesięcznego limitu darmowych wypłat. Główne ograniczenie to dostępność: Trade Republic nie jest oferowany wszędzie.
Trade Republic w skrócie:
- Brak miesięcznej opłaty za konto.
- Karta debetowa Visa.
- Brak dodatkowej opłaty Trade Republic za przewalutowanie przy płatnościach kartą.
- Darmowe wypłaty z bankomatów od 100 €; opłata 1 € poniżej 100 €.
- Saveback 1% od kwalifikujących się wydatków, z zastrzeżeniem wymogu planu oszczędnościowego i miesięcznego limitu.
- Najlepszy dla podróżników, którzy chcą prostej karty z bardzo niewielką liczbą opłat do ogarnięcia.
Recenzja konta Revolut
Revolut oferuje we Włoszech pięć planów dla osób prywatnych: Standard, Plus, Premium, Metal i Ultra.
Revolut Standard nie ma opłaty miesięcznej. Możesz wymieniać do 1000 € miesięcznie w dni robocze bez dodatkowej opłaty za nadmierne użycie (fair usage). Powyżej tego limitu Revolut pobiera 1%. Użytkownicy Standard płacą też 1% za wymianę walut dokonaną w weekend.
Wypłaty z bankomatów są darmowe do 200 € w ciągu kroczącego miesiąca i maksymalnie pięć wypłat. Po przekroczeniu któregokolwiek z tych limitów opłata wynosi 2% wypłaconej kwoty, minimum 1 €. Pamiętaj, że operator bankomatu nadal może pobrać własną opłatę.
Revolut Plus kosztuje 3,99 € miesięcznie. Główna poprawa pod kątem podróży to wyższy miesięczny limit wymiany – 3000 € – i niższa, 0,5% opłata za wymianę w weekend. Limit wypłat z bankomatów pozostaje na poziomie 200 € miesięcznie, więc moim zdaniem to nadal najmniej interesujący plan dla podróżników.
Revolut Premium kosztuje 9,99 € miesięcznie. Wymiana walut nie ma miesięcznego limitu fair usage ani dopłaty weekendowej, a darmowe wypłaty z bankomatów rosną do 400 € miesięcznie.
Premium obejmuje też ubezpieczenie podróżne na kwalifikujące się wyjazdy. Obecna polisa ma jednak warunki i wyłączenia, a Premium i Metal zazwyczaj obejmują podróże do 30 dni. Przy długim backpackingu i tak wolałbym osobne ubezpieczenie podróżne przeznaczone na dłuższe wyjazdy.
Revolut Metal kosztuje 15,99 € miesięcznie i podnosi limit darmowych wypłat z bankomatów do 800 € miesięcznie. Zawiera też dodatkowe korzyści podróżnicze i subskrypcyjne. To, czy te dodatki uzasadniają opłatę, zależy wyłącznie od tego, jak bardzo z nich korzystasz.
Revolut Ultra kosztuje 55 € miesięcznie i podnosi limit wypłat z bankomatów do 2000 € miesięcznie. Ma wiele dodatkowych korzyści, ale dla przeciętnego backpackera miesięczny koszt trudno uzasadnić.
Warto zrozumieć jedną rzecz: gdy Revolut pisze, że waluta nie jest obsługiwana jako saldo konta, niekoniecznie znaczy to, że nie możesz używać karty w tej walucie. W wielu przypadkach nadal możesz płacić lub wypłacać, a Revolut automatycznie przeliczy transakcję.
Revolut w skrócie:
- Standard: 0 €/miesiąc; Plus: 3,99 €; Premium: 9,99 €; Metal: 15,99 €; Ultra: 55 €.
- Limit wymiany w Standard: 1000 €/miesiąc w dni robocze; Plus: 3000 €; Premium, Metal i Ultra: bez limitu fair usage.
- Opłata za wymianę w weekend: 1% w Standard, 0,5% w Plus, brak w Premium, Metal i Ultra.
- Limit darmowych wypłat z bankomatów: 200 € Standard/Plus, 400 € Premium, 800 € Metal, 2000 € Ultra.
- Premium, Metal i Ultra zawierają ubezpieczenie podróżne, ale obowiązują warunki i maksymalna długość podróży.
- Najlepszy dla podróżników, którzy chcą elastycznej aplikacji, wielu walut i mocnego planu darmowego.
Recenzja konta Wise
Wise, wcześniej TransferWise, jest szczególnie przydatny, jeśli regularnie trzymasz, otrzymujesz lub przesyłasz pieniądze w różnych walutach.
Nie ma miesięcznej opłaty za konto i możesz przechowywać ponad 40 walut i nimi zarządzać. Przewalutowanie odbywa się po kursie średnim rynkowym plus przejrzysta opłata, która zależy od danych walut. Wise obecnie reklamuje opłaty za przewalutowanie od około 0,2%.
Fizyczna karta debetowa kosztuje 7 € dla rezydentów Włoch, a karta cyfrowa jest darmowa. Jeśli płacisz w walucie, którą już masz na koncie Wise, nie ma opłaty za przewalutowanie. Jeśli nie masz tej waluty, Wise automatycznie przelicza z jednego z twoich dostępnych sald i pobiera odpowiednią opłatę za przewalutowanie.
Jeśli chodzi o wypłaty z bankomatów, rezydenci Włoch mają obecnie do 250 € miesięcznie bez opłaty Wise za wypłatę. Powyżej tego limitu Wise pobiera 2,69% kwoty przekraczającej limit. Jak zawsze, sam bankomat może dodać osobną opłatę.
Wise jest szczególnie przydatny dla osób, które przesyłają pieniądze między krajami albo dostają wypłatę w różnych walutach. Do samych wydatków w podróży prostsze mogą być Revolut, N26 albo Trade Republic, zależnie od twoich potrzeb, ale Wise nadal pozostaje jedną z najbardziej przejrzystych opcji.
Możesz skorzystać z kalkulatora kosztów Wise, żeby zobaczyć dokładną opłatę przed przelewem lub przewalutowaniem. Przy dużych przelewach międzynarodowych warto też porównać Atlantic Money.
Wise w skrócie:
- Brak miesięcznej opłaty za konto.
- 7 € jednorazowo za kartę fizyczną we Włoszech; karta cyfrowa jest darmowa.
- Przechowywanie ponad 40 walut i zarządzanie nimi.
- Przewalutowanie po kursie średnim rynkowym plus przejrzysta opłata, od około 0,2% w zależności od waluty.
- Do 250 €/miesiąc w wypłatach z bankomatów bez opłaty Wise za wypłatę; 2,69% powyżej limitu.
- Najlepszy dla podróżników, którzy często trzymają, otrzymują lub przesyłają pieniądze w wielu walutach.
Recenzja konta N26
N26 to kolejny w pełni internetowy bank. We Włoszech główne plany dla osób prywatnych to Standard, Smart, Go i Metal.
N26 Standard nie ma opłaty miesięcznej i zawiera darmową wirtualną kartę Mastercard. Kartę fizyczną można zamówić za jednorazową opłatą. Konto obejmuje trzy darmowe wypłaty z bankomatów miesięcznie w strefie euro.
Najmocniejszą stroną dla podróżników jest to, że N26 nie dolicza opłaty za transakcje w obcej walucie przy płatnościach kartą. Jednak Standard i Smart pobierają 1,7% od wypłat z bankomatów poza strefą euro.
N26 Smart kosztuje 4,90 € miesięcznie i dodaje głównie funkcje budżetowania i zarządzania kontem. Z punktu widzenia podróży nie sądzę, żeby dodatkowy koszt był szczególnie przekonujący.
N26 Go, wcześniej znany jako N26 You, kosztuje 9,90 € miesięcznie. To plan, który naprawdę robi się interesujący dla podróżników: wypłaty z bankomatów poza strefą euro są darmowe, płatności kartą nie mają opłaty za transakcje w obcej walucie, a w pakiecie jest ubezpieczenie podróżne od Allianz Assistance. N26 obecnie oferuje też 1% cashbacku od kwalifikujących się płatności kartą dokonanych poza EOG, Wielką Brytanią i Szwajcarią.
N26 Metal kosztuje 16,90 € miesięcznie i zawiera te same podstawowe korzyści podróżnicze co Go, plus dodatkowe ubezpieczenie i korzyści premium.
Jeśli podróżujesz kilka razy w roku i inaczej kupowałbyś osobne ubezpieczenie podróżne, N26 Go może mieć sens. Przy długich wyjazdach i tak sprawdziłbym jednak dokładnie warunki ubezpieczenia, zamiast zakładać, że wliczona polisa nadaje się na każdą trasę.
N26 w skrócie:
- Standard: 0 €/miesiąc; Smart: 4,90 €; Go: 9,90 €; Metal: 16,90 €.
- Brak opłaty za transakcje w obcej walucie przy płatnościach kartą, niezależnie od planu.
- Standard obejmuje trzy darmowe wypłaty z bankomatów miesięcznie w strefie euro.
- Standard i Smart pobierają 1,7% od wypłat z bankomatów poza strefą euro.
- Go i Metal zawierają darmowe wypłaty z bankomatów poza strefą euro oraz ubezpieczenie podróżne.
- Najlepszy dla podróżników, którzy chcą prawdziwego konta bankowego i, w przypadku Go, płatnego pakietu podróżnego typu „wszystko w jednym”.
Recenzja Curve

Curve różni się od pozostałych produktów w tym artykule. To w zasadzie portfel, który pozwala połączyć kilka posiadanych kart Visa lub Mastercard i używać ich za pomocą jednej karty Curve.
W aplikacji wybierasz, którą kartę bazową chcesz obciążyć, a Curve przetwarza płatność przez tę kartę. Może to być wygodne, jeśli masz kilka kont i nie chcesz nosić ze sobą wszystkich kart.
Curve może też przeliczyć walutę przed obciążeniem karty bazowej, co może pomóc, jeśli ta karta zwykle stosuje wysoką marżę na kursie wymiany.
Obecne plany to Curve Pay, Curve Pay X, Curve Pay Pro i Curve Pay Pro+.
Curve Pay jest darmowy. Obejmuje do 250 € miesięcznie wydatków w obcej walucie bez opłat. Powyżej tej kwoty Curve pobiera 2,99%. Wypłaty z bankomatów w planie darmowym kosztują 2% lub 2 €, w zależności od tego, co wyższe, a dodatkowo obowiązuje weekendowa opłata za przewalutowanie.
Curve Pay X kosztuje 5,99 € miesięcznie i znacząco zwiększa limit wydatków zagranicznych bez opłat, a do tego obejmuje do 300 € miesięcznie darmowych wypłat z zagranicznych bankomatów.
Curve Pay Pro kosztuje 9,99 € miesięcznie i podnosi limit zagranicznych wypłat do 500 €, a Curve Pay Pro+ kosztuje 17,99 € miesięcznie i podnosi go do 1000 €. Płatne plany dodają też funkcje, takie jak dłuższe okna Go Back in Time, a w wyższych poziomach – korzyści w postaci cashbacku.
Curve był kiedyś jedną z moich ulubionych rekomendacji dla podróżników, ale plan darmowy jest dziś o wiele mniej atrakcyjny. Widzę go teraz przede wszystkim jako przydatny portfel do łączenia kart, a nie jako najlepsze samodzielne rozwiązanie na podróże.
Curve w skrócie:
- Curve Pay: za darmo; Pay X: 5,99 €/miesiąc; Pay Pro: 9,99 €/miesiąc; Pay Pro+: 17,99 €/miesiąc.
- Plan darmowy obejmuje do 250 €/miesiąc wydatków w obcej walucie bez opłat.
- Wypłaty z bankomatów w planie darmowym kosztują 2% lub 2 €, w zależności od tego, co wyższe.
- Płatne plany zwiększają limity wydatków zagranicznych i wypłat z bankomatów.
- Pozwala połączyć wiele posiadanych kart w jednym portfelu.
- Najlepszy dla podróżników, którzy chcą zarządzać kilkoma kartami z jednej aplikacji, a nie zastępować nią swoje główne konto bankowe.
Którą kartę do podróżowania wybrać?
Nie ma jednej idealnej karty do podróżowania. Wszystko zależy od tego, jak często wypłacasz gotówkę, ile wydajesz w obcych walutach, czy chcesz płacić miesięczną opłatę i które konta są dostępne w twoim kraju.
Osobiście zwróciłbym uwagę na następujące rzeczy:
- Jeśli chcesz mieć zerowe koszty stałe: Trade Republic jest dla podróżników wyjątkowo prosty, a Revolut i Wise to świetne karty zapasowe. Korzystanie z dwóch różnych kont daje znacznie większą elastyczność niż poleganie na jednej karcie.
- Jeśli podróżujesz często i nie przeszkadza ci miesięczna opłata: N26 Go jest interesujący, bo łączy darmowe wypłaty z zagranicznych bankomatów z ubezpieczeniem podróżnym i innymi korzyściami podróżniczymi. Revolut Premium lub Metal też mogą mieć sens, jeśli korzystasz z ich dodatkowych funkcji.
- Jeśli regularnie masz do czynienia z kilkoma walutami albo przelewami międzynarodowymi: Wise nadal jest jednym z najprzydatniejszych kont, jakie można mieć.
- Jeśli masz już kilka kart i chcesz je połączyć: Curve nadal może się przydać, chociaż nie wybrałbym planu darmowego głównie ze względu na wypłaty z bankomatów.
Cokolwiek wybierzesz, gorąco polecam podróżować z co najmniej dwiema kartami, najlepiej z różnych sieci lub od różnych wydawców, i trzymać je w osobnych miejscach. Karty mogą zostać skradzione, zablokowane, rozmagnesowane albo połknięte przez bankomat w najgorszym możliwym momencie.
Zawsze mam też przy sobie trochę gotówki awaryjnej. Euro łatwo wymienić w wielu krajach, a dolary amerykańskie są w kantorach często akceptowane jeszcze powszechniej.
Jeśli masz pytania albo znasz inne konto podróżnicze, które warto dodać do listy, śmiało zostaw komentarz.
P.S. Jeśli ten artykuł ci się przydał, rozważ otwarcie konta przez jeden z linków afiliacyjnych na tej stronie. Wesprzesz w ten sposób moją stronę, a ciebie nie będzie to nic dodatkowo kosztować. Dziękuję!
Na datki, pizzę i wirtualne piwo 🙂
Podobał ci się ten artykuł? Przypnij go!