Die besten Reisekreditkarten für Backpacker 2026
Wenn du reist, besonders über längere Zeit, können Bankgebühren dein Budget unbemerkt auffressen. Eine klassische Karte verlangt für eine Abhebung im Ausland vielleicht 5 € oder mehr, und bei Zahlungen in Fremdwährung kommt oft ein Wechselkursaufschlag von 2–3 % oder mehr dazu.
Die gute Nachricht: Diese Kosten lassen sich größtenteils vermeiden. Unten erkläre ich dir, worauf du bei einer Reisekreditkarte achten solltest, wie du die häufigsten Gebühren umgehst und welche Konten ich aktuell für Backpacking und lange Reisen am nützlichsten finde.
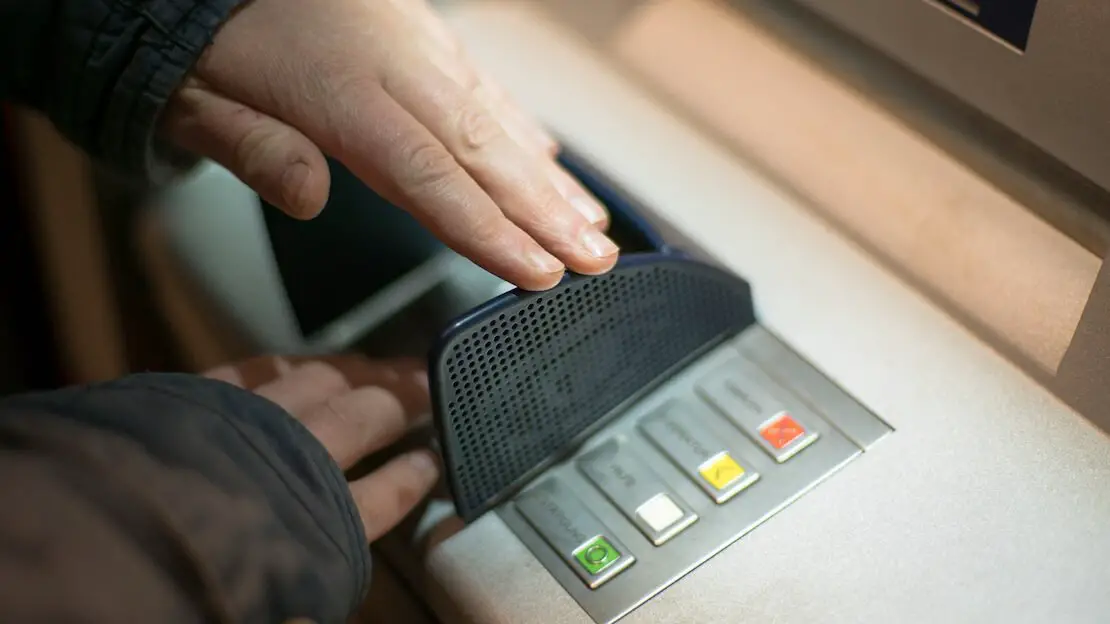
Denk daran, beim Geldabheben die Tastatur mit der Hand abzudecken!
Worauf du bei einer Reisekreditkarte achten solltest
Meiner Meinung nach gibt es drei Hauptkosten, auf die du achten musst:
Fixe Kosten und Kontoführungsgebühren: monatliche oder jährliche Gebühren, Kartenausstellung, Überweisungen, Aufladungen und alle anderen wiederkehrenden Kosten.
Gebühren für Geldautomaten-Abhebungen: Viele klassische Banken bieten zu Hause günstige oder kostenlose Abhebungen an, im Ausland wird es aber teuer.
Währungsumrechnungsgebühren: Sie können sowohl bei Abhebungen als auch bei Kartenzahlungen in einer anderen Währung anfallen. Oft sind sie weniger offensichtlich als eine feste Automatengebühr, weil sie im Wechselkurs versteckt sein können.
Ein paar wichtige Tipps
Nicht nur deine eigene Bank kann dir Gebühren berechnen. Der lokale Betreiber des Geldautomaten kann eine eigene Gebühr aufschlagen, auf die dein Kartenanbieter keinen Einfluss hat. In Ländern, in denen sich Automatengebühren nicht vermeiden lassen, kannst du die Wirkung verringern, indem du seltener, dafür aber größere Beträge abhebst.
Es lohnt sich auch, vor der Ankunft in einem Land online zu suchen. Probier zum Beispiel „Thailand ATM no fee“ oder „Mexico ATM no fee“. In Foren und Reiseblogs findest du oft aktuelle Infos dazu, welche Banken im Moment günstigere Abhebungen mit ausländischen Karten erlauben.
Am wichtigsten: Wenn dir ein Geldautomat oder ein Kartenterminal anbietet, den Betrag in Euro oder in deine Heimatwährung umzurechnen, lehne die Umrechnung ab und zahle in der Landeswährung. Das nennt sich Dynamic Currency Conversion, und der angebotene Wechselkurs ist in der Regel deutlich schlechter als der, den eine gute Reisekreditkarte anwendet.
Dasselbe Prinzip gilt online: Wenn dir eine Website die Wahl lässt, in der Landeswährung zu zahlen oder den Preis von der Website in Euro umrechnen zu lassen, wähle ich normalerweise die ursprüngliche Währung und überlasse die Umrechnung meinem Kartenanbieter.
Die besten Reisekreditkarten für Backpacker 2026
Das sind die Konten und Karten, die ich im Moment für Reisende am interessantesten finde:
Ich bin ein ziemlicher Sparfuchs und habe viel zu viel Zeit damit verbracht, Gebührenverzeichnisse zu lesen, um herauszufinden, welche Konten für Reisen am meisten Sinn ergeben. Das Ziel ist einfach: die fixen Kosten niedrig halten, Wechselkursaufschläge vermeiden und im Ausland Bargeld abheben, ohne ein Vermögen zu zahlen.
Wichtig: Verfügbarkeit und Gebühren hängen von deinem Wohnsitzland ab und können sich mit der Zeit ändern. Die Zahlen unten beziehen sich hauptsächlich auf Tarife, die für Einwohner Italiens und des EWR verfügbar sind. Prüf immer die aktuellen Konditionen des Anbieters, bevor du ein Konto eröffnest.
Und reise nie mit nur einer Karte. Auch das beste Konto nützt nichts, wenn die Karte gestohlen, gesperrt, beschädigt oder vom Geldautomaten eingezogen wird.
Kurzer Vergleich
| Konto | Monatsgebühr | Abhebungen am Geldautomaten | Ausgaben in Fremdwährung | Am besten für | Link |
|---|---|---|---|---|---|
| Trade Republic | 0 € | Kostenlos ab 100 €; 1 € unter 100 € | Keine zusätzliche Fremdwährungsgebühr von Trade Republic | Einfache, günstige Reisekreditkarte | Konto eröffnen |
| Revolut Standard | 0 € | Bis zu 200 €/Monat und 5 Abhebungen kostenlos; danach 2 % (mindestens 1 €) | Gebührenfreier Währungsumtausch an Wochentagen bis 1.000 €/Monat; darüber 1 % und 1 % Wochenendgebühr | Für fast jede Reise | Konto eröffnen |
| Wise | 0 € | Bis zu 250 €/Monat kostenlos; darüber 2,69 % | Mittelkurs plus eine transparente Umrechnungsgebühr, je nach Währung ab etwa 0,2 % | Guthaben in mehreren Währungen und Überweisungen | Konto eröffnen |
| N26 Standard / Go | 0 € / 9,90 € | Standard: 3 kostenlose Abhebungen in der Eurozone, 1,7 % außerhalb der Eurozone. Go: kostenlose Abhebungen im Ausland | Keine Gebühr für Fremdwährungstransaktionen bei Kartenzahlungen | Reisende, die ein klassisches Bankkonto wollen; Go enthält außerdem Reisevorteile | Konto eröffnen |
| Curve Pay | 0 € | Der kostenlose Tarif berechnet 2 % oder 2 € pro Abhebung, je nachdem, was höher ist | Bis zu 250 €/Monat gebührenfrei; danach 2,99 %. Im kostenlosen Tarif fällt eine Wochenendgebühr an | Mehrere bestehende Karten in einer Wallet bündeln | Curve holen |
Trade-Republic-Konto im Test

Du bekommst Aktien im Wert von 10 €, wenn du zwei Investitionen tätigst und den Code grj0l4ps eingibst
Trade Republic hat als Anlage-Broker angefangen, bietet inzwischen aber in mehreren europäischen Ländern, darunter Italien, auch ein Girokonto und eine Visa-Debitkarte an.
Für Reisen sind die Konditionen extrem einfach: Es gibt keine monatliche Gebühr, Trade Republic schlägt auf Kartenzahlungen keine Fremdwährungsgebühr auf, und Abhebungen ab 100 € sind kostenlos. Abhebungen unter 100 € kosten 1 €.
Dazu gibt es auf berechtigte Kartenumsätze 1 % Saveback. Das Geld wird in einen Sparplan deiner Wahl investiert, wobei das Saveback auf 15 € pro Monat begrenzt ist. Um Anspruch darauf zu haben, musst du über Sparpläne mindestens 50 € pro Monat investieren.
Für die meisten Reisenden ist das eine der einfachsten Optionen, weil du kein kleines monatliches Abhebungskontingent im Blick behalten musst. Die größte Einschränkung ist die Verfügbarkeit: Trade Republic wird nicht überall angeboten.
Trade Republic auf einen Blick:
- Keine monatliche Kontogebühr.
- Visa-Debitkarte.
- Keine zusätzliche Fremdwährungsgebühr von Trade Republic bei Kartenzahlungen.
- Kostenlose Abhebungen ab 100 €; 1 € Gebühr unter 100 €.
- 1 % Saveback auf berechtigte Ausgaben, vorbehaltlich der Sparplan-Voraussetzung und der monatlichen Obergrenze.
- Am besten für Reisende, die eine einfache Karte mit sehr wenigen Gebühren wollen.
Ein Trade-Republic-Konto eröffnen
Revolut-Konto im Test
Revolut bietet in Italien fünf Privatkunden-Tarife an: Standard, Plus, Premium, Metal und Ultra.
Revolut Standard hat keine Monatsgebühr. An Wochentagen kannst du bis zu 1.000 € pro Monat ohne zusätzliche Fair-Usage-Gebühr umtauschen. Darüber verlangt Revolut 1 %. Standard-Kunden zahlen außerdem 1 % Gebühr auf Währungsumtausch am Wochenende.
Abhebungen am Geldautomaten sind bis zu 200 € pro rollierendem Monat und maximal fünf Abhebungen kostenlos. Sobald eines der beiden Limits überschritten ist, beträgt die Gebühr 2 % des abgehobenen Betrags, mindestens aber 1 €. Denk daran, dass der Betreiber des Geldautomaten trotzdem eine eigene Gebühr verlangen kann.
Revolut Plus kostet 3,99 € pro Monat. Die wichtigste Verbesserung für Reisen ist ein höheres Umtauschkontingent von 3.000 € pro Monat und eine niedrigere Wochenendgebühr von 0,5 %. Das Abhebungskontingent bleibt bei 200 € pro Monat, daher ist das für mich weiterhin der uninteressanteste Tarif für Reisende.
Revolut Premium kostet 9,99 € pro Monat. Beim Währungsumtausch gibt es kein monatliches Fair-Usage-Limit und keinen Wochenendaufschlag, und die kostenlosen Abhebungen steigen auf 400 € pro Monat.
Premium enthält außerdem eine Reiseversicherung für berechtigte Reisen. Die aktuelle Police hat allerdings Bedingungen und Ausschlüsse, und Premium und Metal decken in der Regel Reisen von bis zu 30 Tagen ab. Für lange Backpacking-Reisen würde ich trotzdem lieber eine separate Reiseversicherung nehmen, die für längere Reisen gedacht ist.
Revolut Metal kostet 15,99 € pro Monat und erhöht das gebührenfreie Abhebungskontingent auf 800 € pro Monat. Dazu kommen weitere Reise- und Abo-Vorteile. Ob diese Extras die Gebühr rechtfertigen, hängt ganz davon ab, wie viel du sie nutzt.
Revolut Ultra kostet 55 € pro Monat und erhöht das Abhebungskontingent auf 2.000 € pro Monat. Der Tarif bietet viele zusätzliche Vorteile, aber für den durchschnittlichen Backpacker lassen sich die monatlichen Kosten kaum rechtfertigen.
Etwas, das du gut verstehen solltest: Wenn Revolut sagt, dass eine Währung als Kontoguthaben nicht unterstützt wird, heißt das nicht unbedingt, dass du die Karte in dieser Währung nicht benutzen kannst. In vielen Fällen kannst du trotzdem bezahlen oder abheben, und Revolut rechnet die Transaktion automatisch um.
Revolut auf einen Blick:
- Standard: 0 €/Monat; Plus: 3,99 €; Premium: 9,99 €; Metal: 15,99 €; Ultra: 55 €.
- Umtauschkontingent bei Standard: 1.000 €/Monat an Wochentagen; Plus: 3.000 €; Premium, Metal und Ultra: kein Fair-Usage-Limit.
- Wochenendgebühr beim Umtausch: 1 % bei Standard, 0,5 % bei Plus, keine bei Premium, Metal und Ultra.
- Gebührenfreies Abhebungskontingent: 200 € bei Standard/Plus, 400 € bei Premium, 800 € bei Metal, 2.000 € bei Ultra.
- Premium, Metal und Ultra enthalten eine Reiseversicherung, es gelten aber Bedingungen und maximale Reisedauern.
- Am besten für Reisende, die eine flexible App, mehrere Währungen und einen starken kostenlosen Tarif wollen.
Wise-Konto im Test
Wise, früher TransferWise, ist besonders nützlich, wenn du regelmäßig Geld in verschiedenen Währungen hältst, erhältst oder überweist.
Es gibt keine monatliche Kontogebühr, und du kannst mehr als 40 Währungen halten und verwalten. Die Währungsumrechnung erfolgt zum Mittelkurs plus einer transparenten Gebühr, die je nach beteiligten Währungen unterschiedlich ist. Wise wirbt aktuell mit Umrechnungsgebühren ab etwa 0,2 %.
Die physische Debitkarte kostet für Einwohner Italiens 7 €, die digitale Karte ist kostenlos. Wenn du in einer Währung zahlst, die du bereits auf deinem Wise-Konto hast, fällt keine Umrechnungsgebühr an. Hast du diese Währung nicht, rechnet Wise automatisch von einem deiner verfügbaren Guthaben um und berechnet die entsprechende Umrechnungsgebühr.
Bei Abhebungen am Geldautomaten bekommen Einwohner Italiens aktuell bis zu 250 € pro Monat ohne Wise-Abhebungsgebühr. Über dieses Kontingent hinaus berechnet Wise 2,69 % auf den Betrag, der das Limit übersteigt. Wie immer kann der Geldautomat selbst eine separate Gebühr aufschlagen.
Wise ist besonders nützlich für Leute, die Geld zwischen Ländern bewegen oder in verschiedenen Währungen bezahlt werden. Für reine Reiseausgaben sind je nach deinen Bedürfnissen Revolut, N26 oder Trade Republic womöglich einfacher, aber Wise bleibt eine der transparentesten Optionen.
Mit dem Kostenrechner von Wise kannst du die genaue Gebühr sehen, bevor du eine Überweisung oder einen Umtausch machst. Bei großen internationalen Überweisungen lohnt sich auch ein Vergleich mit Atlantic Money.
Wise auf einen Blick:
- Keine monatliche Kontogebühr.
- 7 € einmalig für die physische Karte in Italien; die digitale Karte ist kostenlos.
- Mehr als 40 Währungen halten und verwalten.
- Währungsumrechnung zum Mittelkurs plus einer transparenten Gebühr, je nach Währung ab etwa 0,2 %.
- Bis zu 250 €/Monat an Abhebungen ohne Wise-Abhebungsgebühr; darüber 2,69 %.
- Am besten für Reisende, die häufig mehrere Währungen halten, erhalten oder überweisen.
N26-Konto im Test
N26 ist eine weitere reine Online-Bank. In Italien sind die wichtigsten Privatkunden-Tarife Standard, Smart, Go und Metal.
N26 Standard hat keine Monatsgebühr und enthält eine kostenlose virtuelle Mastercard. Eine physische Karte kannst du gegen eine einmalige Gebühr bestellen. Das Konto enthält drei kostenlose Abhebungen pro Monat in der Eurozone.
Das Beste für Reisende: N26 schlägt auf Kartenzahlungen in einer anderen Währung keine Gebühr für Fremdwährungstransaktionen auf. Allerdings berechnen Standard und Smart 1,7 % auf Abhebungen außerhalb der Eurozone.
N26 Smart kostet 4,90 € pro Monat und bringt vor allem Funktionen für Budgetplanung und Kontoverwaltung dazu. Unter Reisegesichtspunkten finde ich die Zusatzkosten nicht besonders überzeugend.
N26 Go, früher unter dem Namen N26 You bekannt, kostet 9,90 € pro Monat. Das ist der Tarif, der für Reisende wirklich interessant wird: Abhebungen außerhalb der Eurozone sind kostenlos, Kartenzahlungen haben keine Gebühr für Fremdwährungstransaktionen, und eine Reiseversicherung von Allianz Assistance ist inklusive. Außerdem bietet N26 aktuell 1 % Cashback auf berechtigte Kartenzahlungen außerhalb des EWR, des Vereinigten Königreichs und der Schweiz.
N26 Metal kostet 16,90 € pro Monat und enthält dieselben zentralen Reisevorteile wie Go, dazu zusätzliche Versicherungen und Premium-Vorteile.
Wenn du mehrmals im Jahr reist und sonst eine separate Reiseversicherung abschließen würdest, kann N26 Go sinnvoll sein. Bei langen Reisen würde ich die Versicherungsbedingungen aber trotzdem genau prüfen, statt davon auszugehen, dass die enthaltene Police für jede Reiseroute passt.
N26 auf einen Blick:
- Standard: 0 €/Monat; Smart: 4,90 €; Go: 9,90 €; Metal: 16,90 €.
- Keine Gebühr für Fremdwährungstransaktionen bei Kartenzahlungen, unabhängig vom Tarif.
- Standard enthält drei kostenlose Abhebungen pro Monat in der Eurozone.
- Standard und Smart berechnen 1,7 % für Abhebungen außerhalb der Eurozone.
- Go und Metal enthalten kostenlose Abhebungen außerhalb der Eurozone und eine Reiseversicherung.
- Am besten für Reisende, die ein richtiges Bankkonto wollen und, mit Go, ein bezahltes Rundum-Reisepaket.
Curve im Test

Curve unterscheidet sich von den anderen Produkten in diesem Artikel. Im Grunde ist es eine Wallet, mit der du mehrere bestehende Visa- oder Mastercard-Karten verknüpfen und über eine einzige Curve-Karte nutzen kannst.
In der App wählst du aus, welche zugrunde liegende Karte belastet werden soll, und Curve wickelt die Zahlung über diese Karte ab. Das kann praktisch sein, wenn du mehrere Konten hast und nicht alle deine Karten mit dir herumtragen willst.
Curve kann auch die Währungsumrechnung übernehmen, bevor die zugrunde liegende Karte belastet wird. Das kann helfen, wenn diese Karte normalerweise einen teuren Wechselkursaufschlag verlangt.
Die aktuellen Tarife sind Curve Pay, Curve Pay X, Curve Pay Pro und Curve Pay Pro+.
Curve Pay ist kostenlos. Es enthält bis zu 250 € pro Monat an gebührenfreien Ausgaben in Fremdwährung. Darüber berechnet Curve 2,99 %. Abhebungen am Geldautomaten kosten im kostenlosen Tarif 2 % oder 2 €, je nachdem, was höher ist, und zusätzlich fällt eine Wechselkursgebühr am Wochenende an.
Curve Pay X kostet 5,99 € pro Monat und erhöht das gebührenfreie Kontingent für Ausgaben im Ausland deutlich, zusätzlich sind bis zu 300 € pro Monat an gebührenfreien Abhebungen im Ausland enthalten.
Curve Pay Pro kostet 9,99 € pro Monat und erhöht das Abhebungskontingent im Ausland auf 500 €, während Curve Pay Pro+ 17,99 € pro Monat kostet und es auf 1.000 € erhöht. Die kostenpflichtigen Tarife bringen außerdem Funktionen wie längere Go-Back-in-Time-Zeiträume und, in den höheren Stufen, Cashback-Vorteile mit.
Curve war früher eine meiner liebsten Reiseempfehlungen, aber der kostenlose Tarif ist heute deutlich weniger attraktiv. Ich sehe es jetzt vor allem als nützliche Wallet, um Karten zu bündeln, und nicht mehr als die beste eigenständige Reiselösung.
Curve auf einen Blick:
- Curve Pay: kostenlos; Pay X: 5,99 €/Monat; Pay Pro: 9,99 €/Monat; Pay Pro+: 17,99 €/Monat.
- Der kostenlose Tarif enthält bis zu 250 €/Monat an gebührenfreien Ausgaben in Fremdwährung.
- Abhebungen im kostenlosen Tarif kosten 2 % oder 2 €, je nachdem, was höher ist.
- Die kostenpflichtigen Tarife erhöhen die Kontingente für Auslandsausgaben und Abhebungen.
- Du kannst mehrere bestehende Karten in einer Wallet bündeln.
- Am besten für Reisende, die mehrere Karten über eine einzige App verwalten wollen, statt ihr Hauptkonto zu ersetzen.
Welche Reisekreditkarte solltest du wählen?
Die eine perfekte Reisekreditkarte gibt es nicht. Es kommt darauf an, wie oft du Bargeld abhebst, wie viel du in Fremdwährungen ausgibst, ob du eine Monatsgebühr zahlen willst und welche Konten in deinem Land verfügbar sind.
Ich persönlich würde mich auf Folgendes konzentrieren:
- Wenn du die fixen Kosten bei null halten willst: Trade Republic ist für Reisende extrem einfach, während Revolut und Wise hervorragende Zweitkarten sind. Zwei verschiedene Konten zu nutzen gibt dir viel mehr Flexibilität, als dich auf eine einzige Karte zu verlassen.
- Wenn du oft reist und eine Monatsgebühr nicht scheust: N26 Go ist interessant, weil es kostenlose Abhebungen im Ausland mit einer Reiseversicherung und weiteren Reisevorteilen verbindet. Revolut Premium oder Metal können ebenfalls sinnvoll sein, wenn du die zusätzlichen Funktionen nutzt.
- Wenn du regelmäßig mit mehreren Währungen oder internationalen Überweisungen zu tun hast: Wise bleibt eines der nützlichsten Konten, die du haben kannst.
- Wenn du schon mehrere Karten hast und sie bündeln willst: Curve kann weiterhin nützlich sein, auch wenn ich den kostenlosen Tarif nicht in erster Linie wegen der Abhebungen wählen würde.
Was auch immer du wählst: Ich empfehle dir dringend, mit mindestens zwei Karten zu reisen, am besten von verschiedenen Netzwerken oder Anbietern, und sie getrennt voneinander aufzubewahren. Karten können gestohlen, gesperrt, entmagnetisiert oder im ungünstigsten Moment vom Geldautomaten eingezogen werden.
Ich habe außerdem immer etwas Bargeld für Notfälle dabei. Euro lassen sich in vielen Ländern leicht tauschen, US-Dollar werden von Wechselstuben oft sogar noch häufiger akzeptiert.
Wenn du Fragen hast oder ein weiteres Reisekonto kennst, das in die Liste gehört, schreib gern einen Kommentar.
P.S. Wenn dir dieser Artikel nützlich war, überleg dir doch, ein Konto über einen der Affiliate-Links auf dieser Seite zu eröffnen. So unterstützt du die Website, ohne dass dir zusätzliche Kosten entstehen. Danke!
Für Spenden/Pizzas und virtuelle Biere 🙂
Hat dir der Beitrag gefallen? Dann pinne ihn!